A Direção-Geral de Tributos espanhola (DGT) confirmou, na sua Consulta Vinculativa V5005-26, de 1 de junho de 2026, que uma sociedade com prejuízos fiscais pendentes pode ampliar o seu objeto social e iniciar uma nova atividade, continuando a compensar esses prejuízos com os lucros futuros.
É uma boa notícia para quem tem bases tributáveis negativas e está a pensar em reorientar o negócio. Atenção: o que pode travar a compensação não é a atividade, mas a entrada de novos sócios maioritários.
O caso analisado
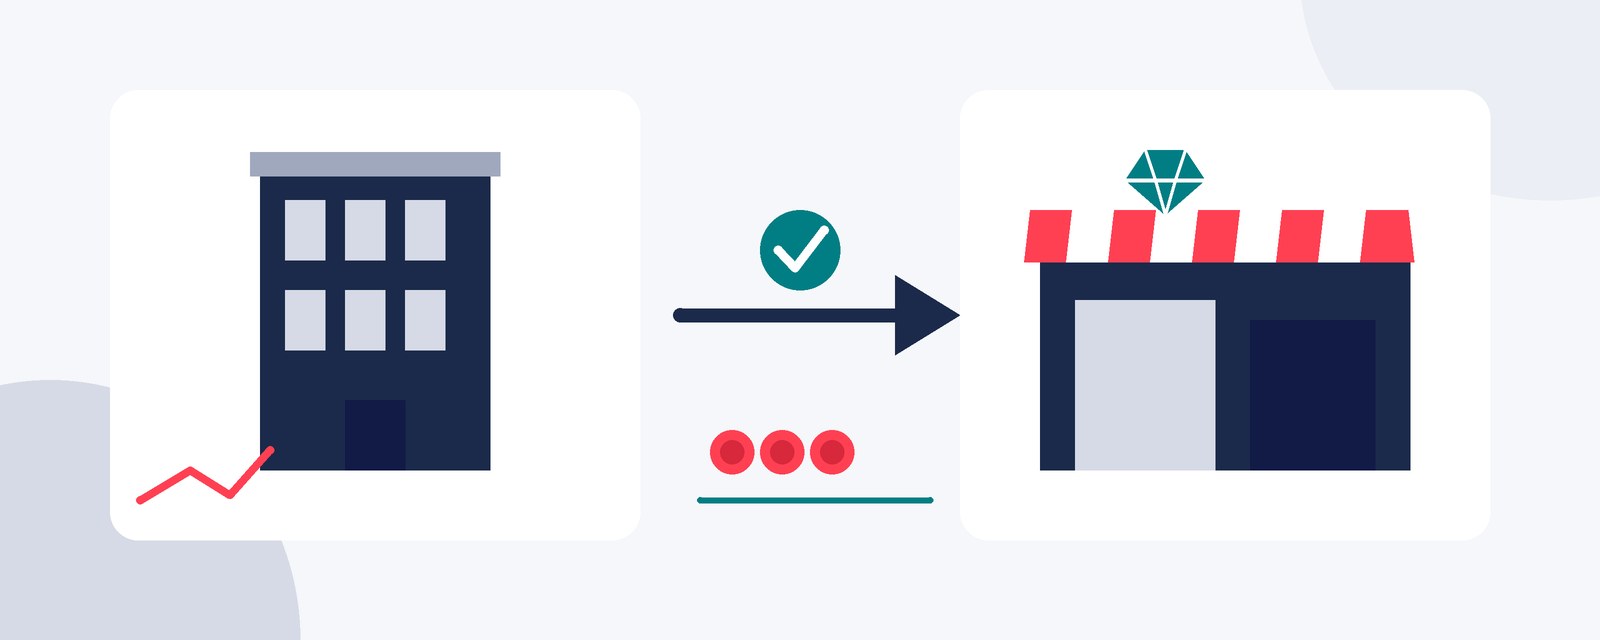
Uma sociedade imobiliária tinha bases tributáveis negativas acumuladas. A sua única fonte de rendimentos era o arrendamento de um imóvel. Planeava ampliar o seu objeto social ao comércio de joalharia e bijutaria. Não mudavam nem os sócios nem as suas percentagens de participação.
A DGT conclui que pode compensar os prejuízos da atividade imobiliária com os lucros da nova atividade.
Porque é possível?
O direito a compensar bases tributáveis negativas está no artigo 26.º da Lei 27/2014 do Imposto sobre Sociedades (LIS). Não depende da atividade que gerou o prejuízo nem da que obtém os lucros futuros.
- A compensação não tem limite temporal.
- As restrições do art. 26.4 LIS giram em torno de uma mudança de sócios, não de uma mudança de atividade.
- Ampliar o objeto social, por si só, não faz perder o direito.
Quando se perde o direito a compensar
Os prejuízos não podem ser compensados quando se verificam em simultâneo estas circunstâncias:
- Uma pessoa ou entidade (ou um grupo de pessoas vinculadas) adquire a maioria do capital ou dos direitos de participação nos resultados depois do exercício em que se gerou o prejuízo.
- Essa pessoa ou entidade detinha menos de 25 % no fecho desse exercício.
- E a sociedade adquirida encontra-se num destes casos: não tinha atividade nos 3 meses anteriores à compra; nos 2 anos seguintes desenvolve uma atividade de outro grupo CNAE que supera 50 % do seu volume de negócios médio anterior; é uma entidade patrimonial; ou foi dada de baixa no índice de entidades.
Mudar de atividade sem novos sócios maioritários não limita a compensação. O risco surge quando coincidem a entrada de um novo sócio e a nova atividade.
Limites da compensação
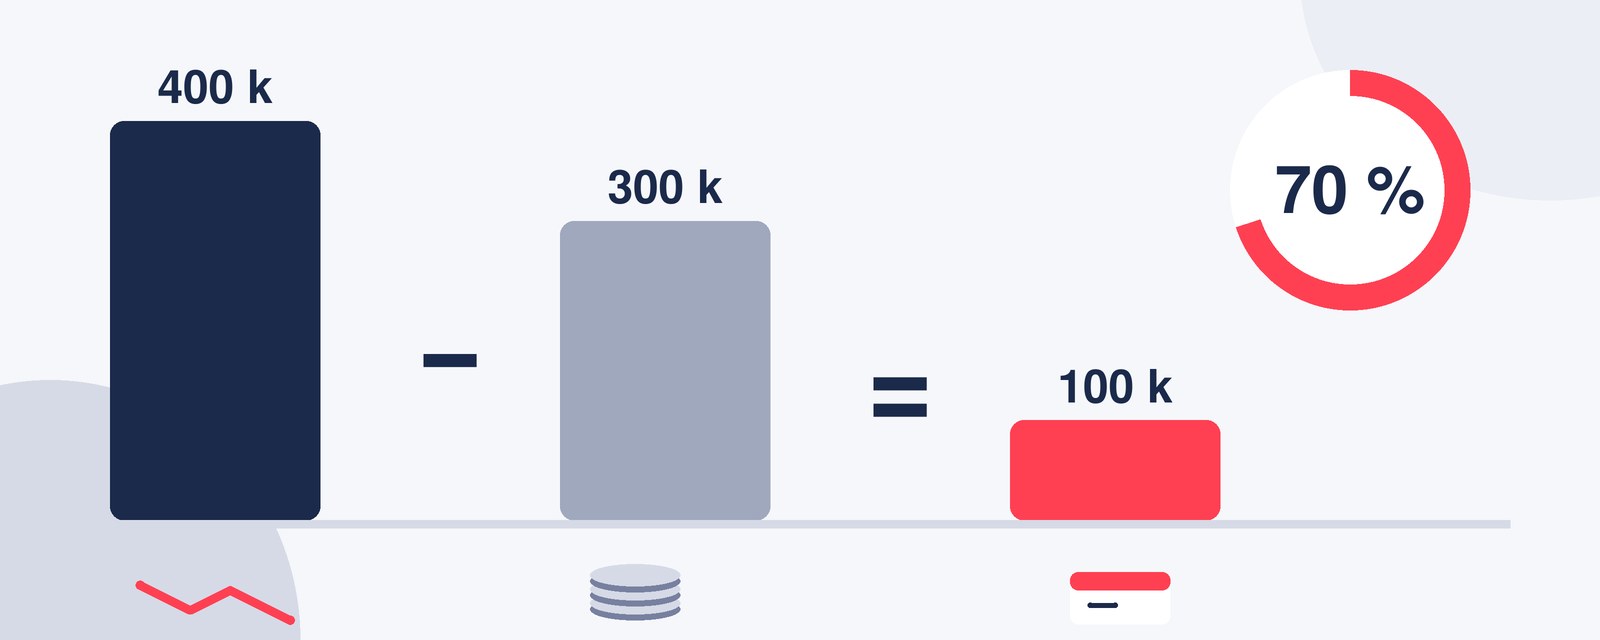
Em regra, em cada exercício pode compensar-se até 70 % da base tributável prévia (antes da reserva de capitalização e da própria compensação), com um mínimo de 1 milhão de euros.
- Volume de negócios de 20 a 60 milhões: limite de 50 %.
- Volume de negócios de 60 milhões ou mais: limite de 25 %.
Exemplo ilustrativo. Uma PME com 400.000 € de bases negativas pendentes e 300.000 € de base prévia compensa os 300.000 € na íntegra, porque o mínimo de 1 milhão excede os 70 %. Ficam 100.000 € para o ano seguinte. Com 2 milhões de base prévia e 2 milhões de prejuízos, o limite seria de 70 %: compensaria 1,4 milhões.
Dez anos para a Administração Fiscal as verificar
A Administração pode verificar as bases tributáveis negativas durante 10 anos (art. 66 bis da Lei Geral Tributária). Passado esse prazo, é preciso comprová-las com a autoliquidação e a contabilidade depositada no Registo Mercantil.
Por isso convém ter bem fechada a contabilidade de cada exercício com prejuízos e conservar o detalhe das bases pendentes ano a ano.
Que valor tem uma consulta vinculativa
Não é uma sentença. É a resposta da DGT a uma consulta escrita. Vincula a Administração Tributária (art. 89 da Lei Geral Tributária), em relação ao consulente e a qualquer obrigado cujos factos e circunstâncias sejam os mesmos. Não vincula os tribunais.
A consulta baseia-se nos dados fornecidos pelo consulente. Cada caso deve ser analisado com as suas circunstâncias concretas.
O que fazer
Se a sua sociedade tem bases tributáveis negativas pendentes e pondera ampliar a atividade, incorporar sócios ou reorganizar o negócio, consulte-nos antes de agir. Quantificamos os prejuízos compensáveis, verificamos que não se aplica nenhuma restrição do art. 26.4 LIS e planeamos a operação.
info@contaldia.com · 931 94 94 80. Fontes: Consulta Vinculativa V5005-26 (DGT, 1-6-2026); art. 26.º da Lei 27/2014 do Imposto sobre Sociedades; arts. 66 bis e 89 da Lei Geral Tributária.
Esta comunicação é meramente informativa e não constitui aconselhamento fiscal. A aplicação do critério depende das circunstâncias de cada contribuinte.