La Dirección General de Tributos (DGT) ha confirmado, en su Consulta Vinculante V5005-26, de 1 de junio de 2026, que una sociedad con pérdidas fiscales pendientes puede ampliar su objeto social e iniciar una nueva actividad, y seguir compensando esas pérdidas con los beneficios futuros.
Es una buena noticia para quien tiene bases imponibles negativas y está pensando en reorientar el negocio. Ojo: lo que puede frenar la compensación no es la actividad, sino la entrada de nuevos socios mayoritarios.
El caso analizado
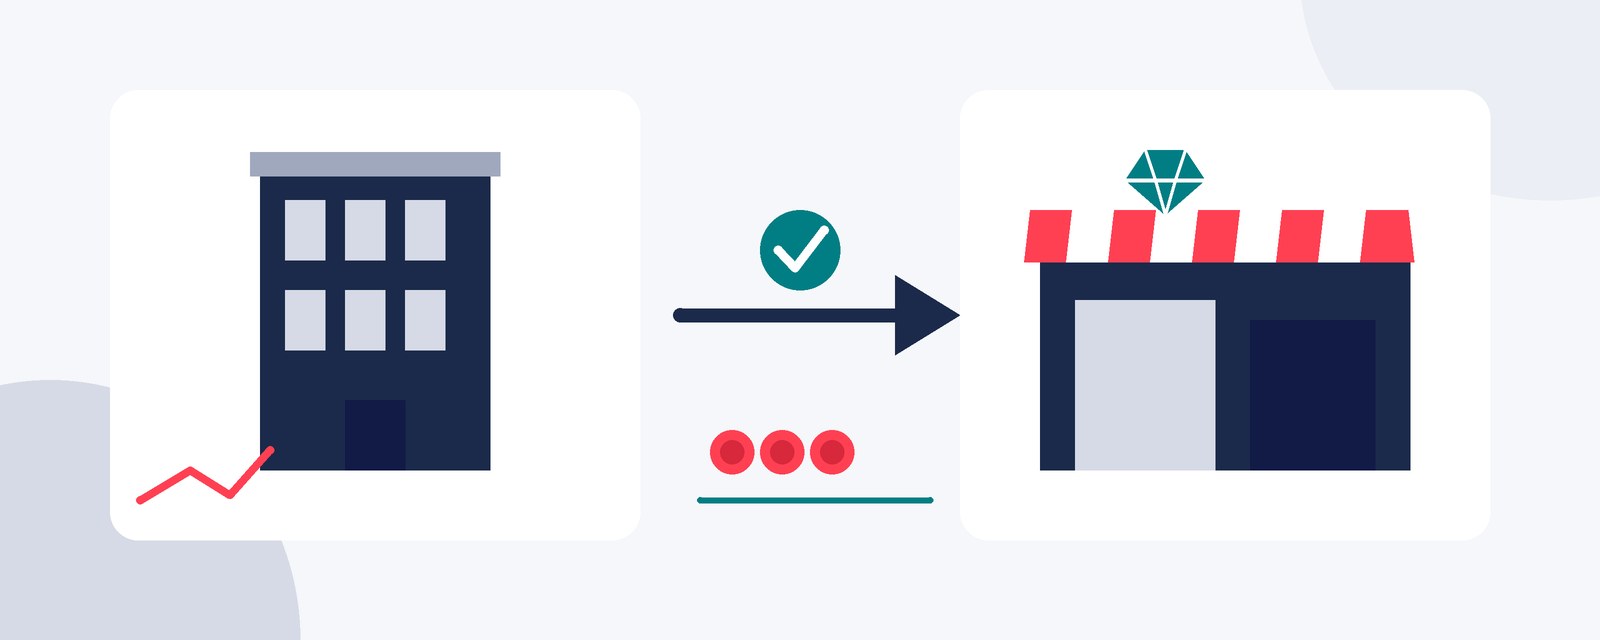
Una sociedad inmobiliaria tenía bases imponibles negativas acumuladas. Su única fuente de ingresos era el alquiler de un inmueble. Planeaba ampliar su objeto social al comercio de joyería y bisutería. No cambiaban ni los socios ni sus porcentajes de participación.
La DGT concluye que puede compensar las pérdidas de la actividad inmobiliaria con los beneficios de la nueva actividad.
¿Por qué es posible?
El derecho a compensar bases imponibles negativas está en el artículo 26 de la Ley 27/2014 del Impuesto sobre Sociedades (LIS). No depende de la actividad que generó la pérdida ni de la que obtiene los beneficios futuros.
- La compensación no tiene límite temporal.
- Las restricciones del art. 26.4 LIS giran en torno a un cambio de socios, no a un cambio de actividad.
- Ampliar el objeto social, por sí solo, no pierde el derecho.
Cuándo sí se pierde el derecho a compensar
Las pérdidas no se pueden compensar cuando se dan a la vez estas circunstancias:
- Una persona o entidad (o un grupo de vinculadas) adquiere la mayoría del capital o de los derechos de participación en resultados después del ejercicio en que se generó la pérdida.
- Esa persona o entidad tenía menos del 25 % al cierre de ese ejercicio.
- Y la sociedad adquirida se encuentra en alguno de estos supuestos: no tenía actividad en los 3 meses anteriores a la compra; en los 2 años siguientes desarrolla una actividad de distinto grupo CNAE que supera el 50 % de su cifra de negocios media anterior; es una entidad patrimonial; o ha sido dada de baja en el índice de entidades.
Cambiar de actividad sin nuevos socios mayoritarios no limita la compensación. El riesgo aparece cuando coinciden la entrada de un nuevo socio y la nueva actividad.
Límites de la compensación
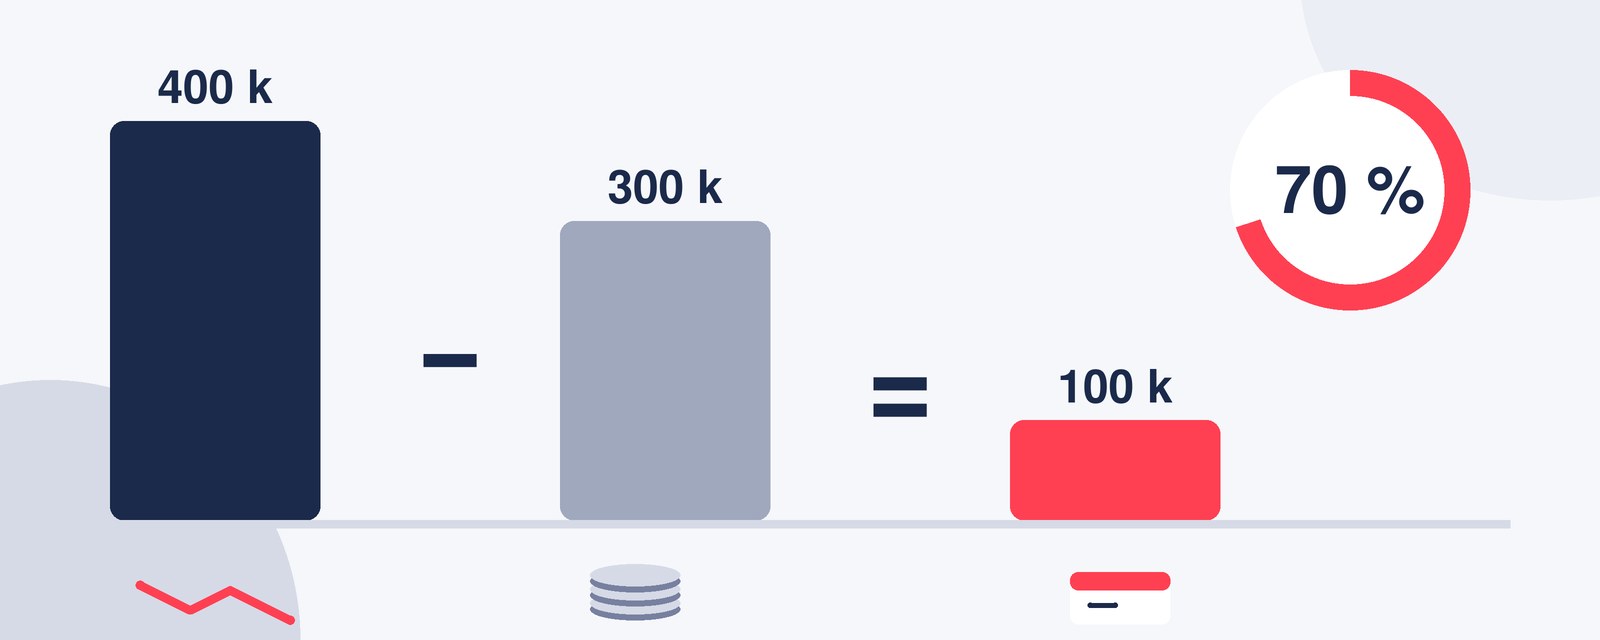
Con carácter general, cada ejercicio se puede compensar hasta el 70 % de la base imponible previa (antes de la reserva de capitalización y de la propia compensación), con un mínimo de 1 millón de euros.
- Cifra de negocios de 20 a 60 millones: límite del 50 %.
- Cifra de negocios de 60 millones o más: límite del 25 %.
Ejemplo ilustrativo. Una pyme con 400.000 € de bases negativas pendientes y 300.000 € de base previa compensa los 300.000 € enteros, porque el mínimo de 1 millón supera el 70 %. Le quedan 100.000 € para el año siguiente. Con 2 millones de base previa y 2 millones de pérdidas, el límite sería el 70 %: compensaría 1,4 millones.
Diez años para que Hacienda las compruebe
La Administración puede comprobar las bases imponibles negativas durante 10 años (art. 66 bis de la Ley General Tributaria). Pasado ese plazo, hay que acreditarlas con la autoliquidación y la contabilidad depositada en el Registro Mercantil.
Por eso conviene tener bien cuadrada la contabilidad de cada ejercicio con pérdidas y conservar el detalle de las bases pendientes año a año.
Qué valor tiene una consulta vinculante
No es una sentencia. Es la respuesta de la DGT a una consulta escrita. Vincula a la Administración tributaria (art. 89 de la Ley General Tributaria), en relación con el consultante y con cualquier obligado cuyos hechos y circunstancias sean los mismos. No obliga a los tribunales.
La consulta se apoya en los datos que aportó el consultante. Cada caso debe analizarse con sus circunstancias concretas.
Qué hacer
Si tu sociedad tiene bases imponibles negativas pendientes y valora ampliar su actividad, incorporar socios o reorganizar el negocio, consúltanos antes de actuar. Cuantificamos las pérdidas compensables, comprobamos que no concurre ninguna restricción del art. 26.4 LIS y planificamos la operación.
info@contaldia.com · 931 94 94 80. Fuentes: Consulta Vinculante V5005-26 (DGT, 1-6-2026); art. 26 Ley 27/2014 del Impuesto sobre Sociedades; arts. 66 bis y 89 Ley General Tributaria.
Esta comunicación es meramente informativa y no constituye asesoramiento fiscal. La aplicación del criterio depende de las circunstancias de cada contribuyente.