Die spanische Generaldirektion für Steuern (DGT) hat in ihrer verbindlichen Auskunft V5005-26 vom 1. Juni 2026 bestätigt, dass eine Gesellschaft mit offenen steuerlichen Verlusten ihren Gesellschaftszweck erweitern und eine neue Tätigkeit aufnehmen kann und dabei weiterhin diese Verluste mit künftigen Gewinnen verrechnen darf.
Das ist eine gute Nachricht für alle mit steuerlichen Verlustvorträgen, die ihr Geschäft neu ausrichten wollen. Achtung: Die Verrechnung bremst nicht die Tätigkeit, sondern der Einstieg neuer Mehrheitsgesellschafter.
Der untersuchte Fall
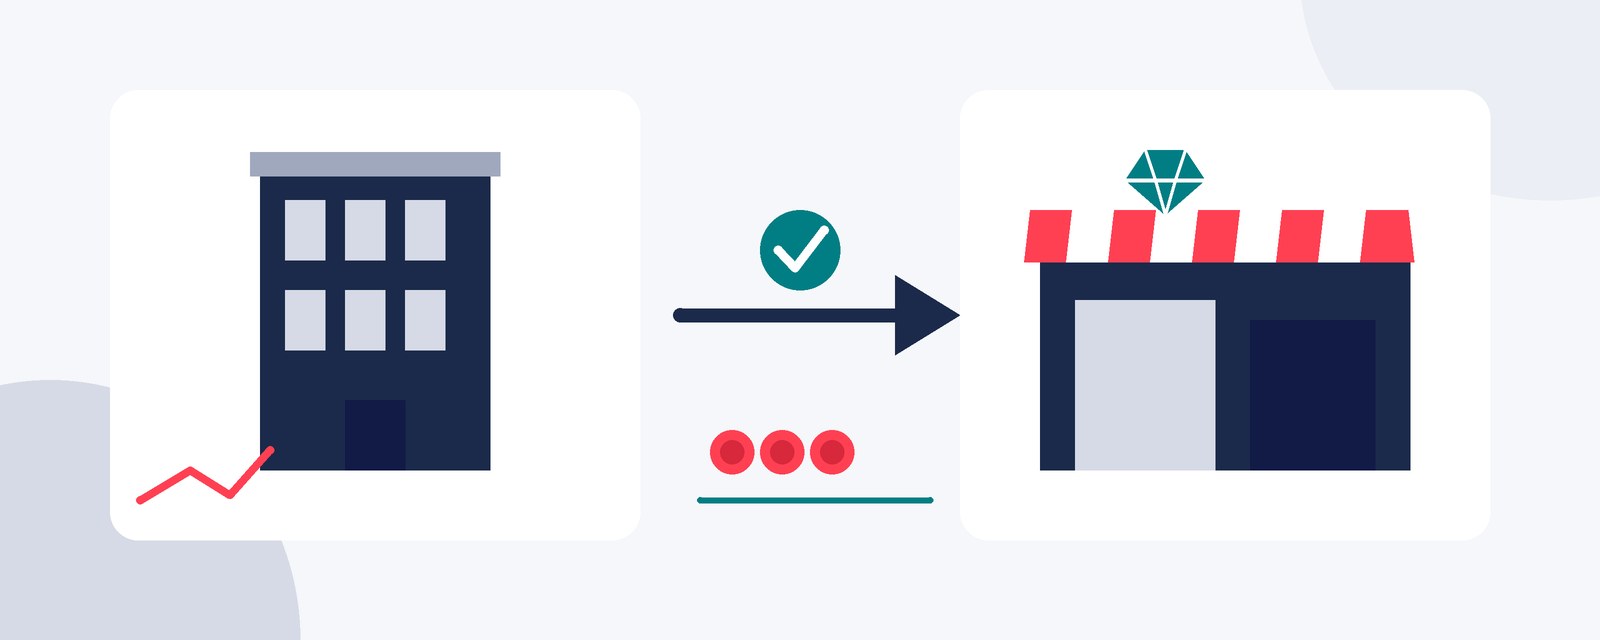
Eine Immobiliengesellschaft hatte steuerliche Verlustvorträge angesammelt. Ihre einzige Einnahmequelle war die Vermietung einer Immobilie. Sie plante, ihren Gesellschaftszweck um den Handel mit Schmuck und Modeschmuck zu erweitern. Weder die Gesellschafter noch ihre Beteiligungsquoten änderten sich.
Die DGT kommt zu dem Schluss, dass sie die Verluste der Immobilientätigkeit mit den Gewinnen der neuen Tätigkeit verrechnen kann.
Warum ist das möglich?
Das Recht, steuerliche Verlustvorträge zu verrechnen, ergibt sich aus Artikel 26 des Gesetzes 27/2014 über die Körperschaftsteuer (LIS). Es hängt weder von der Tätigkeit ab, die den Verlust verursacht hat, noch von der, die künftige Gewinne erzielt.
- Die Verrechnung ist zeitlich nicht begrenzt.
- Die Einschränkungen des Art. 26.4 LIS drehen sich um einen Gesellschafterwechsel, nicht um einen Tätigkeitswechsel.
- Die Erweiterung des Gesellschaftszwecks allein lässt das Recht nicht verfallen.
Wann das Recht auf Verrechnung verloren geht
Verluste können nicht verrechnet werden, wenn diese Umstände gleichzeitig vorliegen:
- Eine Person oder Einheit (oder eine Gruppe verbundener Personen) erwirbt die Kapitalmehrheit oder die Mehrheit der Gewinnbeteiligungsrechte nach dem Geschäftsjahr, in dem der Verlust entstanden ist.
- Diese Person oder Einheit hielt zum Ende dieses Geschäftsjahres weniger als 25 %.
- Und die erworbene Gesellschaft befindet sich in einer dieser Lagen: Sie hatte in den 3 Monaten vor dem Kauf keine Tätigkeit; in den folgenden 2 Jahren übt sie eine Tätigkeit einer anderen CNAE-Gruppe aus, die 50 % ihres bisherigen durchschnittlichen Umsatzes übersteigt; sie ist eine vermögensverwaltende Einheit; oder sie wurde im Register der Einheiten gelöscht.
Ein Tätigkeitswechsel ohne neue Mehrheitsgesellschafter schränkt die Verrechnung nicht ein. Das Risiko entsteht, wenn der Einstieg eines neuen Gesellschafters und die neue Tätigkeit zusammentreffen.
Grenzen der Verrechnung
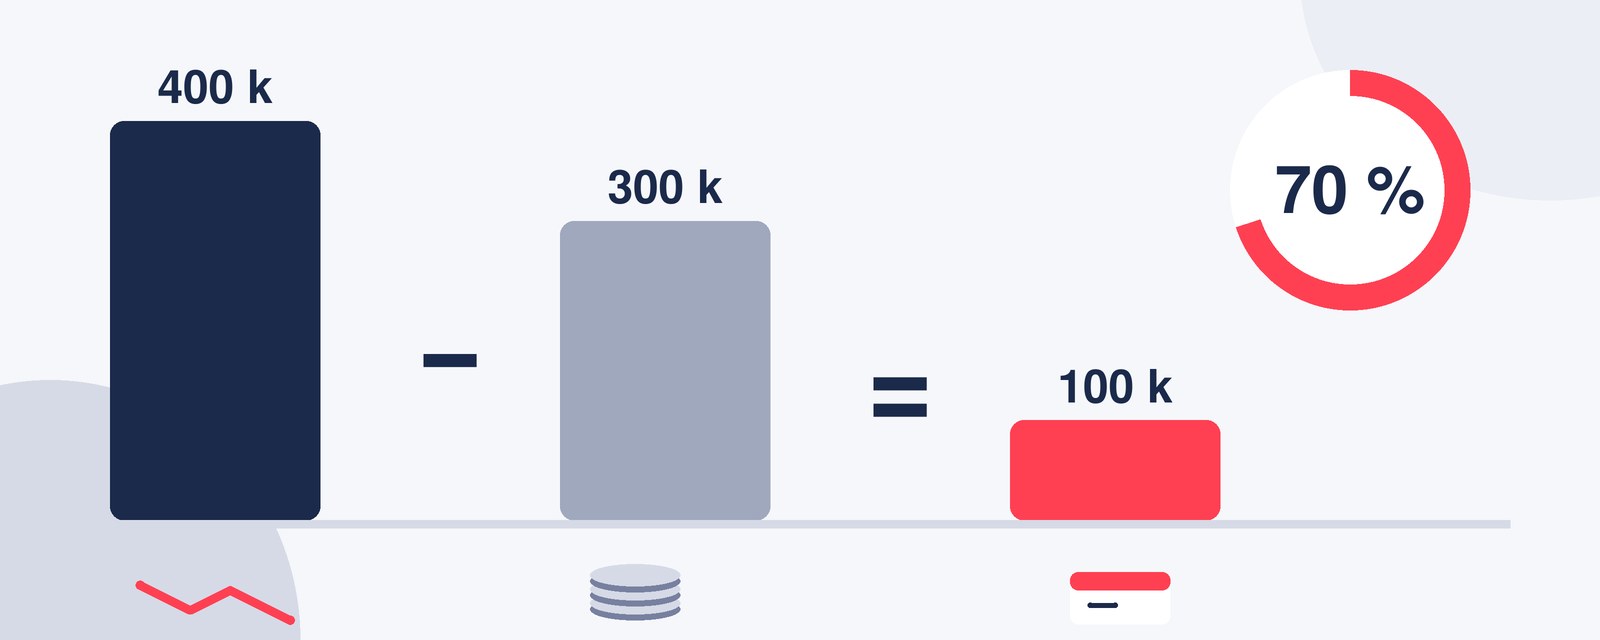
In der Regel können pro Geschäftsjahr bis zu 70 % der vorläufigen Bemessungsgrundlage verrechnet werden (vor der Kapitalisierungsrücklage und der Verrechnung selbst), mit einem Mindestbetrag von 1 Million Euro.
- Umsatz von 20 bis 60 Millionen: Grenze von 50 %.
- Umsatz von 60 Millionen oder mehr: Grenze von 25 %.
Anschauliches Beispiel. Ein KMU mit 400.000 € offenen Verlustvorträgen und 300.000 € vorläufiger Bemessungsgrundlage verrechnet die vollen 300.000 €, weil der Mindestbetrag von 1 Million die 70 % übersteigt. 100.000 € bleiben für das Folgejahr. Bei 2 Millionen vorläufiger Bemessungsgrundlage und 2 Millionen Verlusten läge die Grenze bei 70 %: Es würden 1,4 Millionen verrechnet.
Zehn Jahre Zeit für die Prüfung durch das Finanzamt
Die Verwaltung kann steuerliche Verlustvorträge 10 Jahre lang prüfen (Art. 66 bis des Allgemeinen Steuergesetzes). Danach müssen sie mit der Steuererklärung (Selbstveranlagung) und der beim Handelsregister hinterlegten Buchführung nachgewiesen werden.
Deshalb sollte die Buchführung jedes Verlustjahres stimmig sein und die Aufstellung der offenen Verlustvorträge Jahr für Jahr aufbewahrt werden.
Welchen Wert eine verbindliche Auskunft hat
Sie ist kein Urteil. Es ist die Antwort der DGT auf eine schriftliche Anfrage. Sie bindet die Steuerverwaltung (Art. 89 des Allgemeinen Steuergesetzes) gegenüber dem Anfragenden und jedem Steuerpflichtigen mit denselben Tatsachen und Umständen. Sie bindet die Gerichte nicht.
Die Auskunft stützt sich auf die vom Anfragenden gelieferten Daten. Jeder Fall muss mit seinen konkreten Umständen geprüft werden.
Was zu tun ist
Wenn Ihre Gesellschaft offene steuerliche Verlustvorträge hat und erwägt, ihre Tätigkeit zu erweitern, Gesellschafter aufzunehmen oder das Geschäft neu zu organisieren, sprechen Sie uns an, bevor Sie handeln. Wir beziffern die verrechenbaren Verluste, prüfen, dass keine Einschränkung des Art. 26.4 LIS greift, und planen die Transaktion.
info@contaldia.com · 931 94 94 80. Quellen: Verbindliche Auskunft V5005-26 (DGT, 1.6.2026); Art. 26 Gesetz 27/2014 über die Körperschaftsteuer; Art. 66 bis und 89 Allgemeines Steuergesetz.
Diese Mitteilung dient nur der Information und ist keine Steuerberatung. Die Anwendung des Kriteriums hängt von den Umständen jedes Steuerpflichtigen ab.