La Direzione Generale delle Imposte spagnola (DGT) ha confermato, nella Risposta vincolante V5005-26 del 1° giugno 2026, che una società con perdite fiscali pendenti può ampliare il proprio oggetto sociale e avviare una nuova attività, continuando a compensare quelle perdite con gli utili futuri.
È una buona notizia per chi ha basi imponibili negative e sta pensando di riorientare il business. Attenzione: ciò che può frenare la compensazione non è l'attività, ma l'ingresso di nuovi soci di maggioranza.
Il caso analizzato
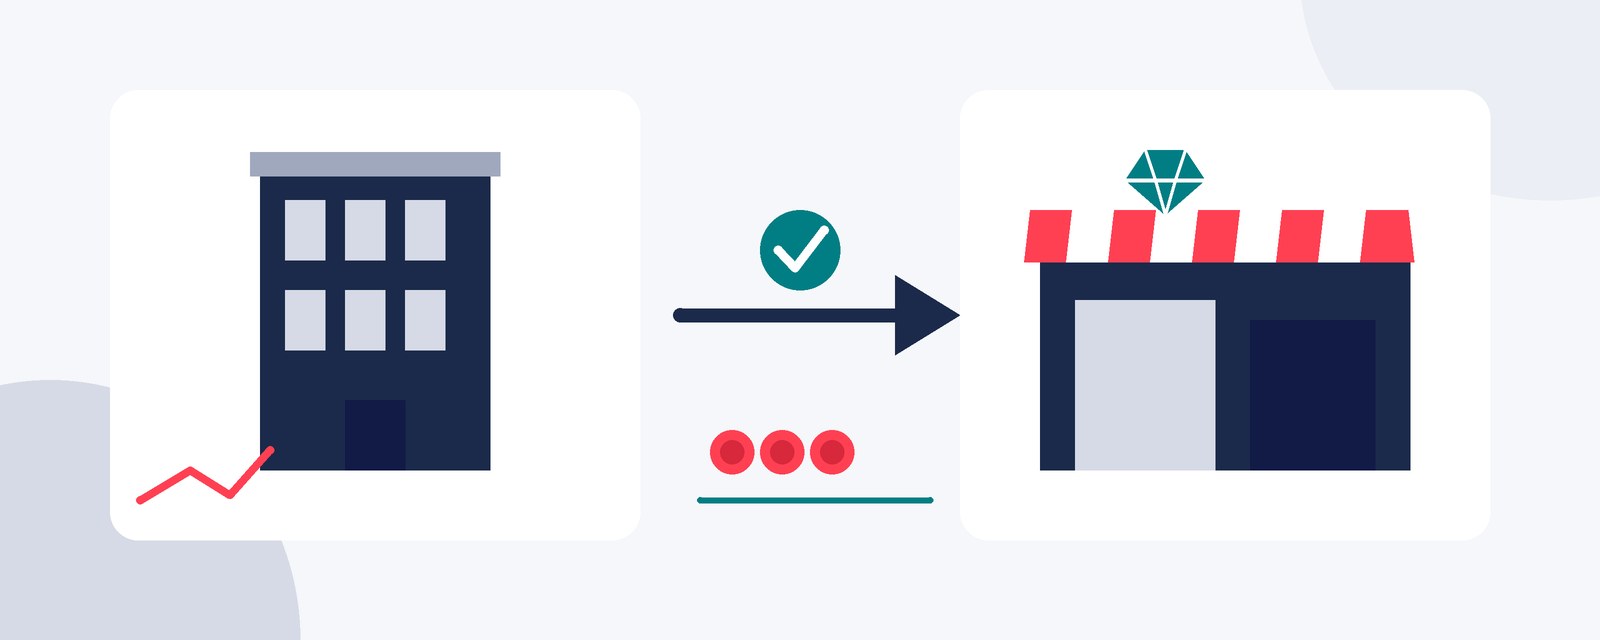
Una società immobiliare aveva accumulato basi imponibili negative. La sua unica fonte di ricavi era l'affitto di un immobile. Prevedeva di ampliare il proprio oggetto sociale al commercio di gioielleria e bigiotteria. Non cambiavano né i soci né le loro percentuali di partecipazione.
La DGT conclude che può compensare le perdite dell'attività immobiliare con gli utili della nuova attività.
Perché è possibile?
Il diritto di compensare le basi imponibili negative è previsto dall'articolo 26 della Legge 27/2014 sull'imposta sulle società (LIS). Non dipende dall'attività che ha generato la perdita né da quella che produce gli utili futuri.
- La compensazione non ha limite temporale.
- Le restrizioni dell'art. 26.4 LIS ruotano attorno a un cambio di soci, non a un cambio di attività.
- Ampliare l'oggetto sociale, di per sé, non fa perdere il diritto.
Quando si perde il diritto di compensare
Le perdite non possono essere compensate quando si verificano contemporaneamente queste circostanze:
- Una persona o entità (o un gruppo di soggetti collegati) acquisisce la maggioranza del capitale o dei diritti di partecipazione agli utili dopo l'esercizio in cui è maturata la perdita.
- Quella persona o entità deteneva meno del 25 % alla chiusura di quell'esercizio.
- E la società acquisita si trova in uno di questi casi: non aveva attività nei 3 mesi precedenti all'acquisto; nei 2 anni successivi svolge un'attività di un diverso gruppo CNAE che supera il 50 % del suo fatturato medio precedente; è un'entità patrimoniale; oppure è stata cancellata dall'indice delle entità.
Cambiare attività senza nuovi soci di maggioranza non limita la compensazione. Il rischio compare quando coincidono l'ingresso di un nuovo socio e la nuova attività.
Limiti della compensazione
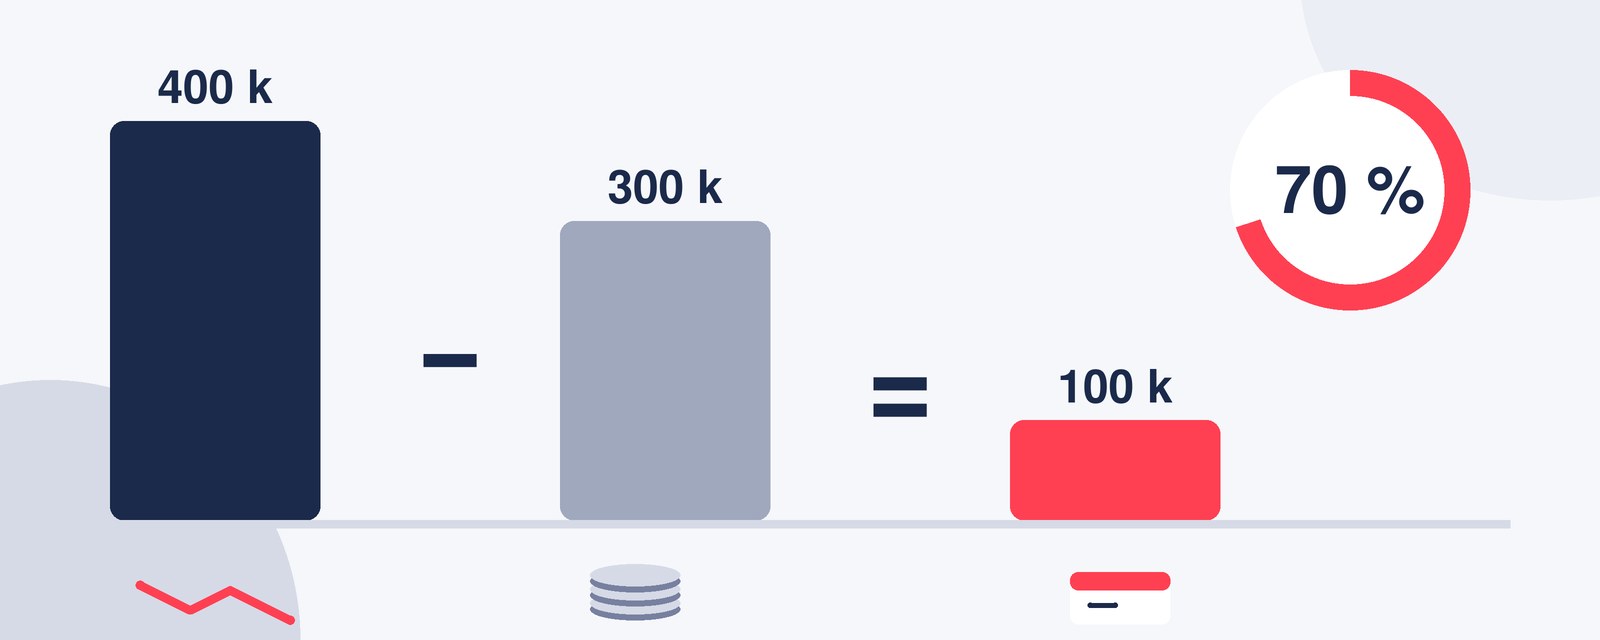
In linea generale, ogni esercizio si può compensare fino al 70 % della base imponibile preliminare (prima della riserva di capitalizzazione e della compensazione stessa), con un minimo di 1 milione di euro.
- Fatturato da 20 a 60 milioni: limite del 50 %.
- Fatturato di 60 milioni o più: limite del 25 %.
Esempio illustrativo. Una PMI con 400.000 € di basi negative pendenti e 300.000 € di base preliminare compensa tutti i 300.000 €, perché il minimo di 1 milione supera il 70 %. Restano 100.000 € per l'anno successivo. Con 2 milioni di base preliminare e 2 milioni di perdite, il limite sarebbe il 70 %: compenserebbe 1,4 milioni.
Dieci anni perché il Fisco le verifichi
L'Amministrazione può verificare le basi imponibili negative per 10 anni (art. 66 bis della Legge Generale Tributaria). Trascorso tale termine, bisogna dimostrarle con l'autoliquidazione e la contabilità depositata presso il Registro Mercantile.
Per questo conviene tenere in ordine la contabilità di ogni esercizio in perdita e conservare il dettaglio delle basi pendenti anno per anno.
Che valore ha una risposta vincolante
Non è una sentenza. È la risposta della DGT a un quesito scritto. Vincola l'Amministrazione tributaria (art. 89 della Legge Generale Tributaria), rispetto a chi ha posto il quesito e a qualsiasi contribuente i cui fatti e circostanze siano gli stessi. Non vincola i tribunali.
La risposta si basa sui dati forniti da chi ha posto il quesito. Ogni caso va analizzato con le sue circostanze concrete.
Cosa fare
Se la tua società ha basi imponibili negative pendenti e valuta di ampliare la propria attività, far entrare soci o riorganizzare il business, consultaci prima di agire. Quantifichiamo le perdite compensabili, verifichiamo che non si applichi nessuna restrizione dell'art. 26.4 LIS e pianifichiamo l'operazione.
info@contaldia.com · 931 94 94 80. Fonti: Risposta vincolante V5005-26 (DGT, 1-6-2026); art. 26 Legge 27/2014 sull'imposta sulle società; artt. 66 bis e 89 Legge Generale Tributaria.
Questa comunicazione è puramente informativa e non costituisce consulenza fiscale. L'applicazione del criterio dipende dalle circostanze di ogni contribuente.