La Direction générale des impôts espagnole (DGT) a confirmé, dans sa Consultation contraignante V5005-26 du 1er juin 2026, qu'une société ayant des pertes fiscales en suspens peut élargir son objet social et démarrer une nouvelle activité tout en continuant à compenser ces pertes avec ses bénéfices futurs.
C'est une bonne nouvelle pour qui a des déficits fiscaux et envisage de réorienter son activité. Attention : ce qui peut bloquer la compensation n'est pas l'activité, mais l'arrivée de nouveaux associés majoritaires.
Le cas analysé
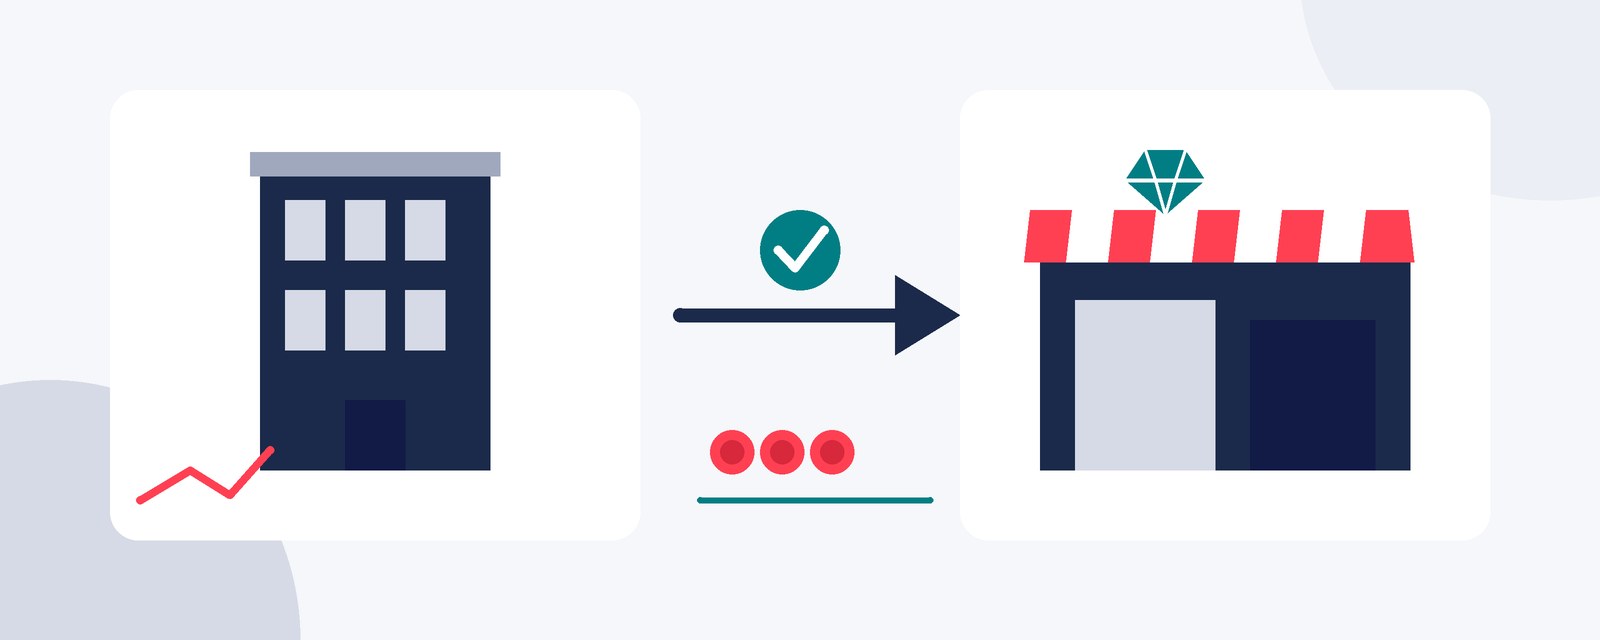
Une société immobilière avait accumulé des déficits fiscaux. Sa seule source de revenus était la location d'un immeuble. Elle prévoyait d'élargir son objet social au commerce de bijouterie et de bijoux fantaisie. Ni les associés ni leurs pourcentages de participation ne changeaient.
La DGT conclut qu'elle peut compenser les pertes de l'activité immobilière avec les bénéfices de la nouvelle activité.
Pourquoi est-ce possible ?
Le droit de compenser les déficits fiscaux est prévu à l'article 26 de la loi 27/2014 relative à l'impôt sur les sociétés (LIS). Il ne dépend ni de l'activité qui a généré la perte ni de celle qui produit les bénéfices futurs.
- La compensation n'est pas limitée dans le temps.
- Les restrictions de l'art. 26.4 LIS tournent autour d'un changement d'associés, pas d'un changement d'activité.
- Élargir l'objet social, à lui seul, ne fait pas perdre le droit.
Quand le droit de compenser est perdu
Les pertes ne peuvent pas être compensées lorsque ces circonstances se produisent simultanément :
- Une personne ou une entité (ou un groupe de personnes liées) acquiert la majorité du capital ou des droits de participation aux résultats après l'exercice au cours duquel la perte est née.
- Cette personne ou entité détenait moins de 25 % à la clôture de cet exercice.
- Et la société acquise se trouve dans l'un de ces cas : elle n'avait aucune activité au cours des 3 mois précédant l'achat ; au cours des 2 années suivantes, elle exerce une activité relevant d'un autre groupe CNAE qui dépasse 50 % de son chiffre d'affaires moyen antérieur ; c'est une entité patrimoniale ; ou elle a été radiée du répertoire des entités.
Changer d'activité sans nouveaux associés majoritaires ne limite pas la compensation. Le risque apparaît lorsque l'arrivée d'un nouvel associé et la nouvelle activité coïncident.
Limites de la compensation
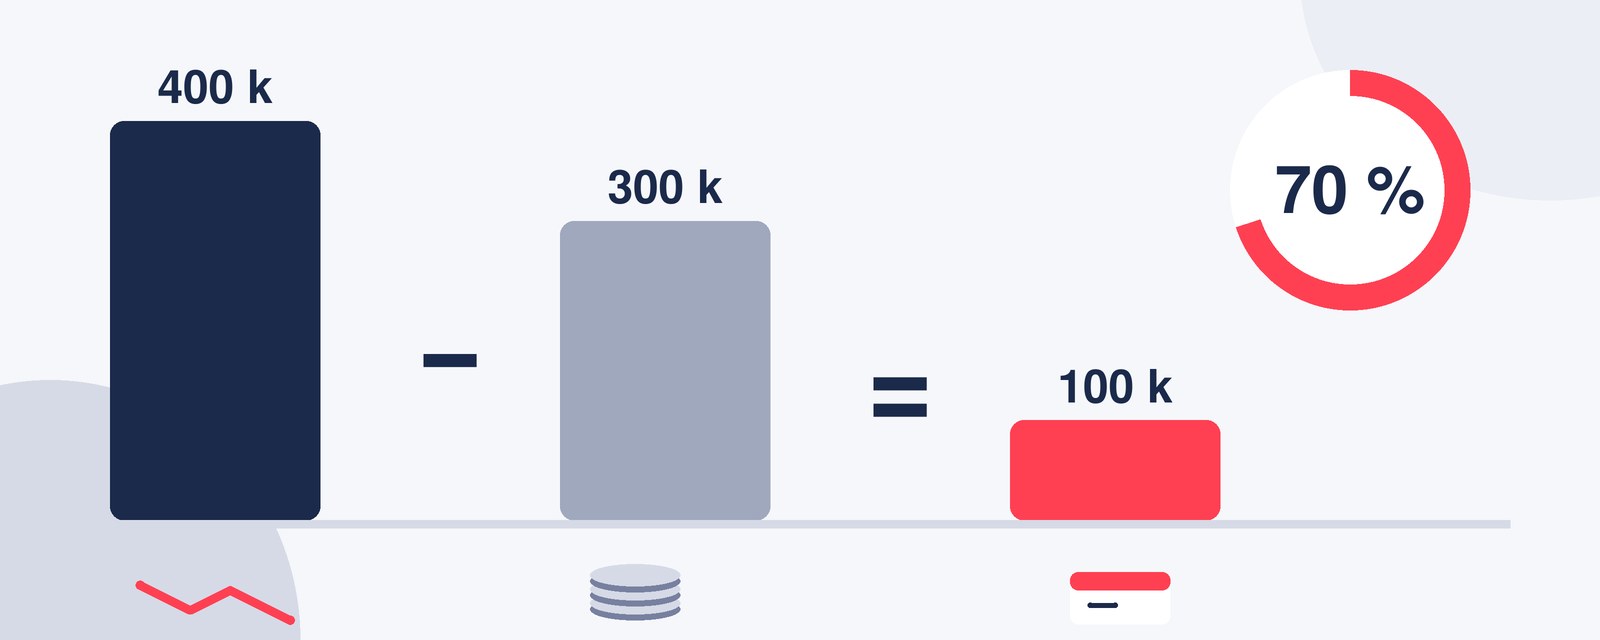
En règle générale, chaque exercice permet de compenser jusqu'à 70 % de la base imposable préalable (avant la réserve de capitalisation et la compensation elle-même), avec un minimum de 1 million d'euros.
- Chiffre d'affaires de 20 à 60 millions : limite de 50 %.
- Chiffre d'affaires de 60 millions ou plus : limite de 25 %.
Exemple illustratif. Une PME avec 400 000 € de déficits en suspens et 300 000 € de base préalable compense l'intégralité des 300 000 €, car le minimum d'1 million dépasse 70 %. Il lui reste 100 000 € pour l'année suivante. Avec 2 millions de base préalable et 2 millions de pertes, la limite serait de 70 % : elle compenserait 1,4 million.
Dix ans pour que l'administration fiscale les vérifie
L'administration peut vérifier les déficits fiscaux pendant 10 ans (art. 66 bis de la Loi générale tributaire). Passé ce délai, il faut les justifier par la déclaration d'autoliquidation et la comptabilité déposée au Registre du commerce.
C'est pourquoi il convient de bien tenir la comptabilité de chaque exercice déficitaire et de conserver le détail des déficits en suspens année par année.
Quelle valeur a une consultation contraignante
Ce n'est pas un jugement. C'est la réponse de la DGT à une consultation écrite. Elle lie l'administration fiscale (art. 89 de la Loi générale tributaire) à l'égard du consultant et de tout contribuable dont les faits et circonstances sont identiques. Elle ne lie pas les tribunaux.
La consultation s'appuie sur les données fournies par le consultant. Chaque cas doit être analysé avec ses circonstances propres.
Que faire
Si votre société a des déficits fiscaux en suspens et envisage d'élargir son activité, d'accueillir des associés ou de réorganiser son activité, consultez-nous avant d'agir. Nous chiffrons les pertes compensables, vérifions qu'aucune restriction de l'art. 26.4 LIS ne s'applique et planifions l'opération.
info@contaldia.com · 931 94 94 80. Sources : Consultation contraignante V5005-26 (DGT, 1-6-2026) ; art. 26 de la loi 27/2014 relative à l'impôt sur les sociétés ; art. 66 bis et 89 de la Loi générale tributaire.
Cette communication est purement informative et ne constitue pas un conseil fiscal. L'application du critère dépend des circonstances de chaque contribuable.