De Spaanse belastingdienst (DGT) heeft in haar bindende raadpleging V5005-26 van 1 juni 2026 bevestigd dat een vennootschap met openstaande fiscale verliezen haar maatschappelijk doel kan uitbreiden en een nieuwe activiteit kan starten, terwijl ze die verliezen blijft verrekenen met toekomstige winsten.
Dat is goed nieuws voor wie negatieve belastbare grondslagen heeft en overweegt het bedrijf te heroriënteren. Let op: wat de verrekening kan afremmen is niet de activiteit, maar de komst van nieuwe meerderheidsaandeelhouders.
Het onderzochte geval
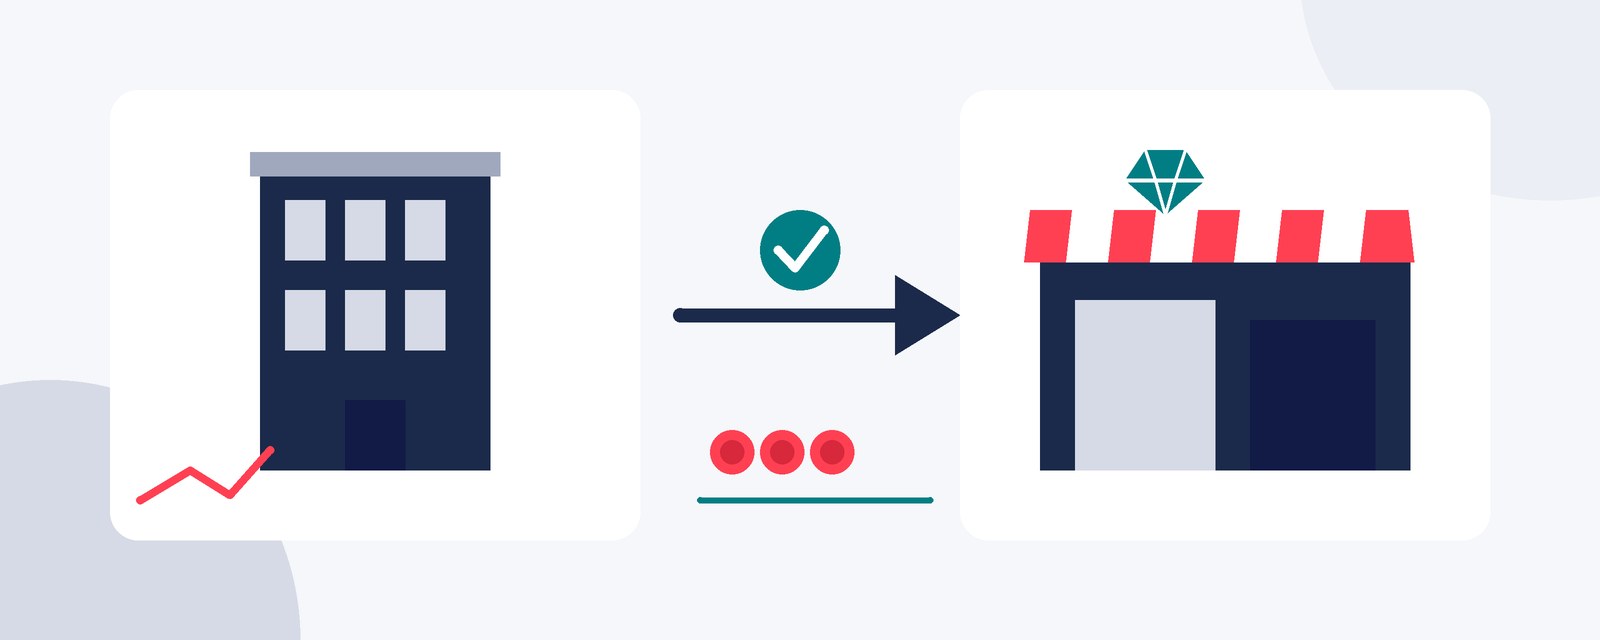
Een vastgoedvennootschap had negatieve belastbare grondslagen opgebouwd. Haar enige inkomstenbron was de verhuur van een pand. Ze wilde haar maatschappelijk doel uitbreiden met de handel in juwelen en bijouterie. Noch de aandeelhouders noch hun deelnemingspercentages veranderden.
De DGT concludeert dat ze de verliezen van de vastgoedactiviteit kan verrekenen met de winsten van de nieuwe activiteit.
Waarom kan dat?
Het recht om negatieve belastbare grondslagen te verrekenen staat in artikel 26 van Wet 27/2014 op de vennootschapsbelasting (LIS). Het hangt niet af van de activiteit die het verlies veroorzaakte, noch van die welke de toekomstige winsten oplevert.
- De verrekening is niet in de tijd beperkt.
- De beperkingen van art. 26.4 LIS draaien om een wijziging van aandeelhouders, niet om een wijziging van activiteit.
- Het uitbreiden van het maatschappelijk doel doet het recht op zich niet vervallen.
Wanneer het recht op verrekening verloren gaat
Verliezen kunnen niet worden verrekend wanneer deze omstandigheden tegelijk voorkomen:
- Een persoon of entiteit (of een groep verbonden partijen) verwerft de meerderheid van het kapitaal of van de winstrechten na het boekjaar waarin het verlies ontstond.
- Die persoon of entiteit hield aan het einde van dat boekjaar minder dan 25 %.
- En de overgenomen vennootschap bevindt zich in een van deze situaties: ze had in de 3 maanden vóór de aankoop geen activiteit; in de 2 daaropvolgende jaren oefent ze een activiteit uit van een andere CNAE-groep die 50 % van haar vorige gemiddelde omzet overschrijdt; ze is een vermogensentiteit; of ze is uitgeschreven uit het register van entiteiten.
Van activiteit veranderen zonder nieuwe meerderheidsaandeelhouders beperkt de verrekening niet. Het risico ontstaat wanneer de komst van een nieuwe aandeelhouder en de nieuwe activiteit samenvallen.
Grenzen van de verrekening
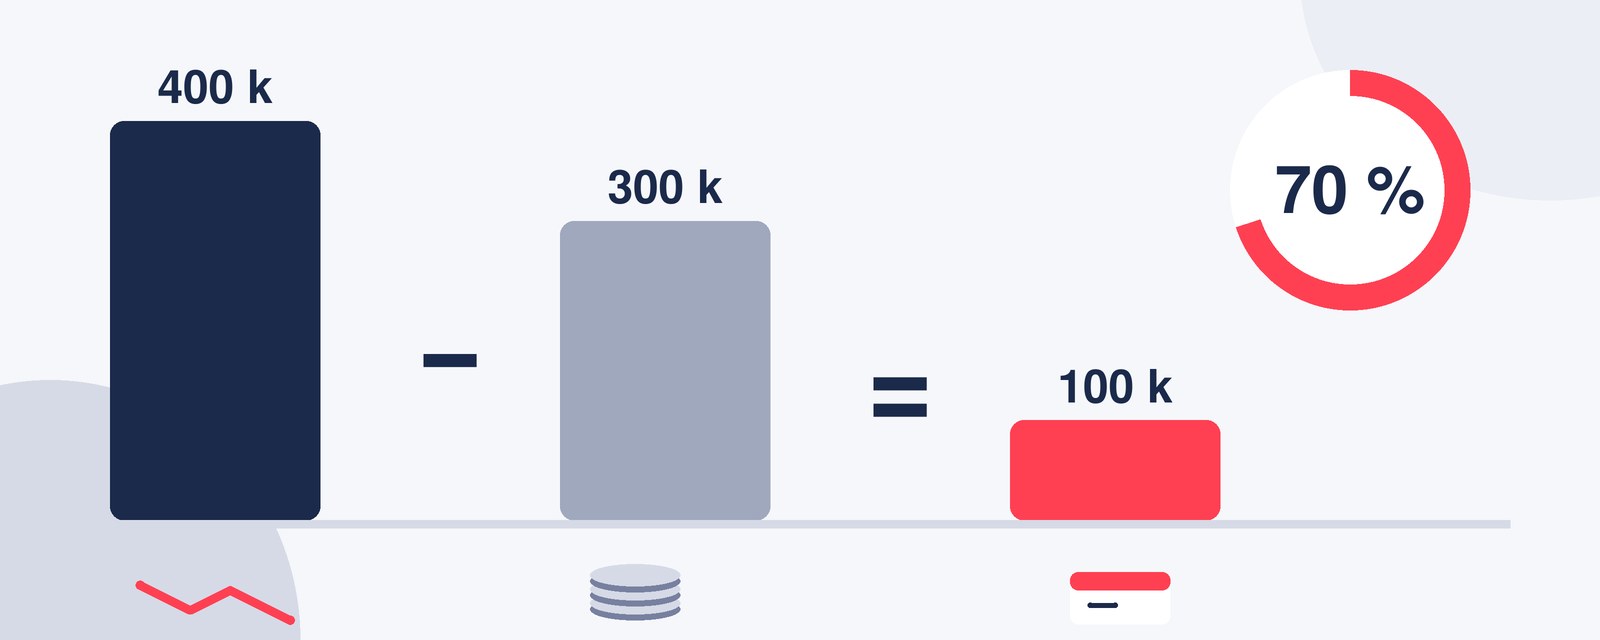
In het algemeen kan per boekjaar tot 70 % van de voorlopige belastbare grondslag worden verrekend (vóór de kapitalisatiereserve en de verrekening zelf), met een minimum van 1 miljoen euro.
- Omzet van 20 tot 60 miljoen: grens van 50 %.
- Omzet van 60 miljoen of meer: grens van 25 %.
Illustratief voorbeeld. Een kmo met € 400.000 openstaande negatieve grondslagen en een voorlopige grondslag van € 300.000 verrekent de volledige € 300.000, omdat het minimum van 1 miljoen hoger is dan 70 %. Er blijft € 100.000 over voor het volgende jaar. Bij een voorlopige grondslag van 2 miljoen en 2 miljoen verlies zou de grens 70 % zijn: er zou 1,4 miljoen worden verrekend.
Tien jaar om ze door de fiscus te laten controleren
De belastingdienst kan negatieve belastbare grondslagen 10 jaar lang controleren (art. 66 bis van de Algemene Belastingwet). Daarna moeten ze worden aangetoond met de aangifte (zelfaanslag) en de boekhouding die bij het Handelsregister is neergelegd.
Daarom is het verstandig de boekhouding van elk verliesjaar op orde te hebben en het overzicht van de openstaande grondslagen jaar na jaar te bewaren.
Welke waarde een bindende raadpleging heeft
Het is geen vonnis. Het is het antwoord van de DGT op een schriftelijke vraag. Ze bindt de belastingdienst (art. 89 van de Algemene Belastingwet) ten aanzien van de vraagsteller en elke belastingplichtige met dezelfde feiten en omstandigheden. Ze bindt de rechtbanken niet.
De raadpleging berust op de gegevens die de vraagsteller heeft aangeleverd. Elk geval moet met zijn concrete omstandigheden worden beoordeeld.
Wat te doen
Als uw vennootschap openstaande negatieve belastbare grondslagen heeft en overweegt haar activiteit uit te breiden, partners aan te trekken of het bedrijf te reorganiseren, neem dan contact met ons op voordat u handelt. Wij berekenen de verrekenbare verliezen, controleren dat geen enkele beperking van art. 26.4 LIS van toepassing is en plannen de transactie.
info@contaldia.com · 931 94 94 80. Bronnen: bindende raadpleging V5005-26 (DGT, 1-6-2026); art. 26 Wet 27/2014 op de vennootschapsbelasting; art. 66 bis en 89 Algemene Belastingwet.
Deze mededeling is uitsluitend informatief en vormt geen fiscaal advies. De toepassing van het criterium hangt af van de omstandigheden van elke belastingplichtige.