La Direcció General de Tributs (DGT) ha confirmat, en la seva Consulta Vinculant V5005-26, d'1 de juny de 2026, que una societat amb pèrdues fiscals pendents pot ampliar el seu objecte social i iniciar una nova activitat, i continuar compensant aquestes pèrdues amb els beneficis futurs.
És una bona notícia per a qui té bases imposables negatives i es planteja reorientar el negoci. Compte: el que pot frenar la compensació no és l'activitat, sinó l'entrada de nous socis majoritaris.
El cas analitzat
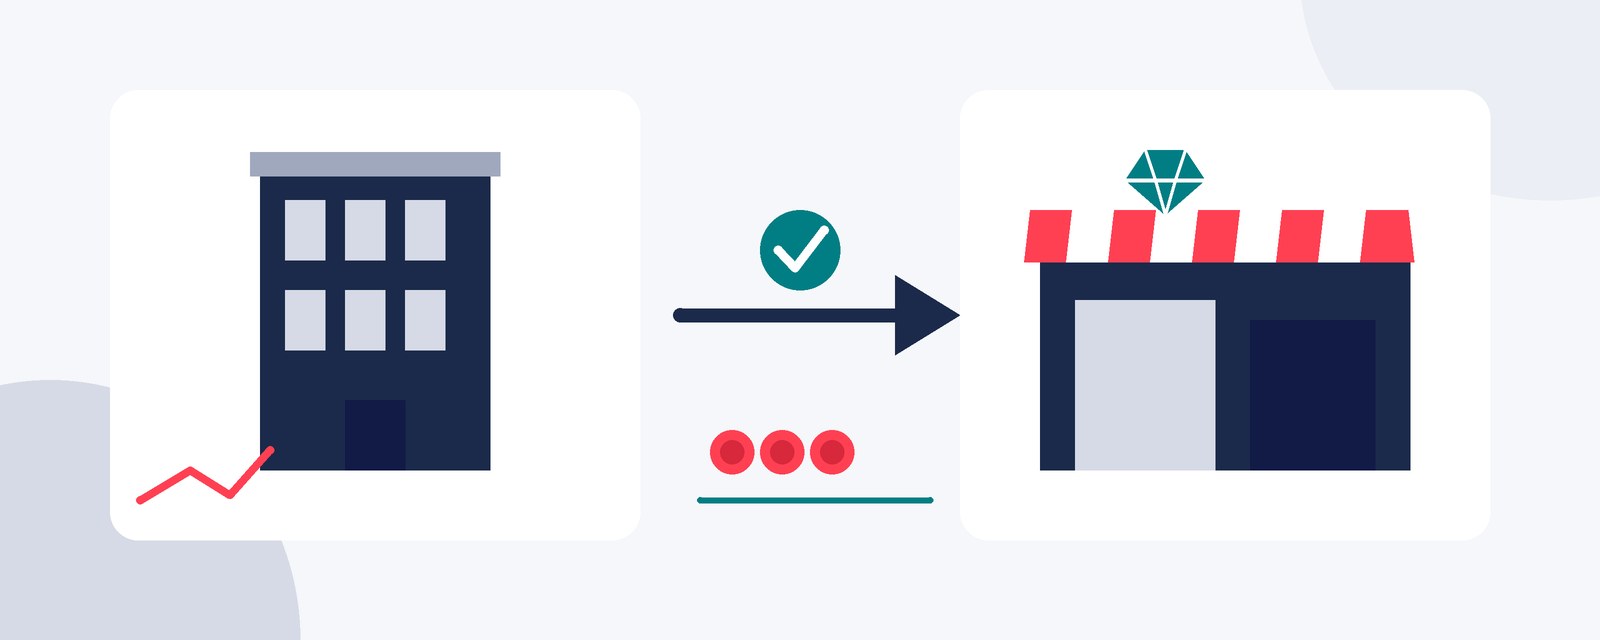
Una societat immobiliària tenia bases imposables negatives acumulades. L'única font d'ingressos era el lloguer d'un immoble. Planejava ampliar el seu objecte social al comerç de joieria i bijuteria. No canviaven ni els socis ni els seus percentatges de participació.
La DGT conclou que pot compensar les pèrdues de l'activitat immobiliària amb els beneficis de la nova activitat.
Per què és possible?
El dret a compensar bases imposables negatives és a l'article 26 de la Llei 27/2014 de l'Impost sobre Societats (LIS). No depèn de l'activitat que va generar la pèrdua ni de la que obté els beneficis futurs.
- La compensació no té límit temporal.
- Les restriccions de l'art. 26.4 LIS giren al voltant d'un canvi de socis, no d'un canvi d'activitat.
- Ampliar l'objecte social, per si sol, no fa perdre el dret.
Quan sí es perd el dret a compensar
Les pèrdues no es poden compensar quan es donen alhora aquestes circumstàncies:
- Una persona o entitat (o un grup de vinculades) adquireix la majoria del capital o dels drets de participació en resultats després de l'exercici en què es va generar la pèrdua.
- Aquesta persona o entitat tenia menys del 25 % al tancament d'aquell exercici.
- I la societat adquirida es troba en algun d'aquests supòsits: no tenia activitat en els 3 mesos anteriors a la compra; en els 2 anys següents desenvolupa una activitat de diferent grup CNAE que supera el 50 % de la seva xifra de negocis mitjana anterior; és una entitat patrimonial; o ha estat donada de baixa a l'índex d'entitats.
Canviar d'activitat sense nous socis majoritaris no limita la compensació. El risc apareix quan coincideixen l'entrada d'un nou soci i la nova activitat.
Límits de la compensació
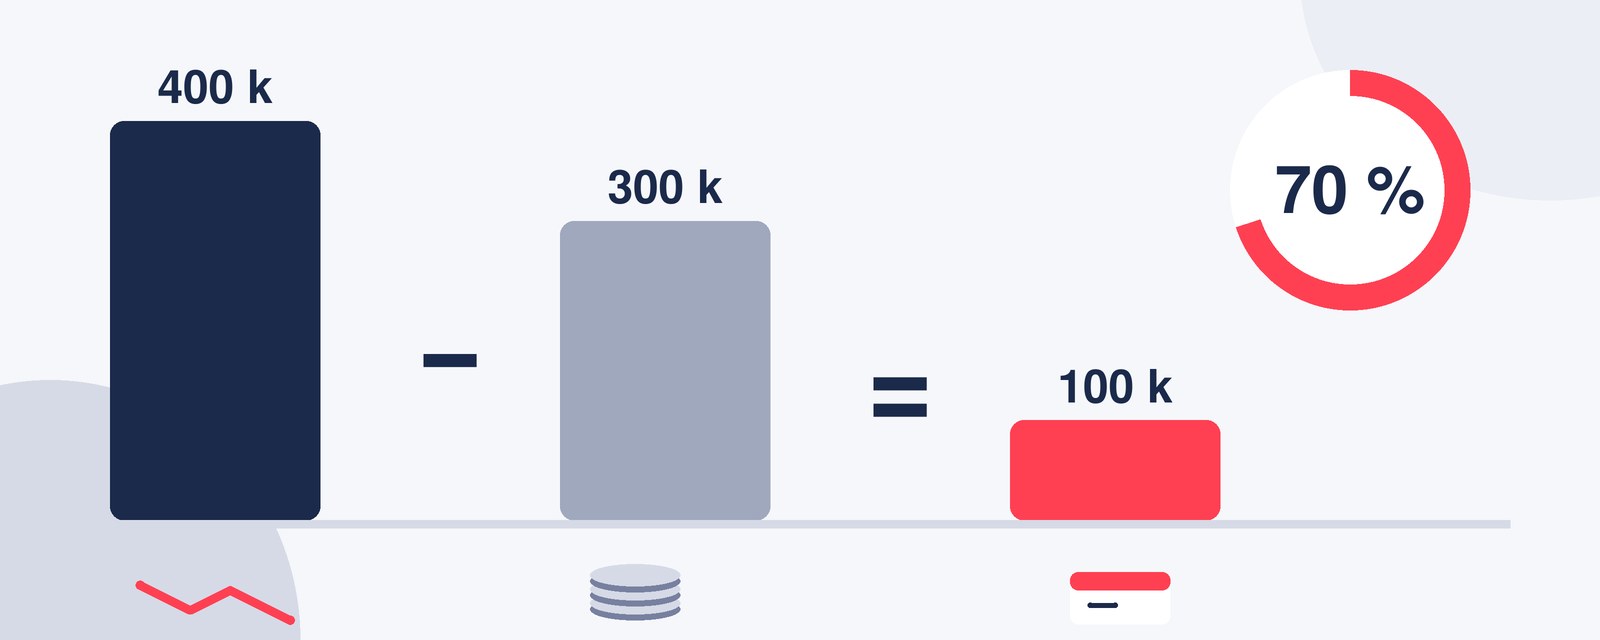
Amb caràcter general, cada exercici es pot compensar fins al 70 % de la base imposable prèvia (abans de la reserva de capitalització i de la compensació mateixa), amb un mínim d'1 milió d'euros.
- Xifra de negocis de 20 a 60 milions: límit del 50 %.
- Xifra de negocis de 60 milions o més: límit del 25 %.
Exemple il·lustratiu. Una pime amb 400.000 € de bases negatives pendents i 300.000 € de base prèvia compensa els 300.000 € sencers, perquè el mínim d'1 milió supera el 70 %. Li queden 100.000 € per a l'any següent. Amb 2 milions de base prèvia i 2 milions de pèrdues, el límit seria el 70 %: compensaria 1,4 milions.
Deu anys perquè Hisenda les comprovi
L'Administració pot comprovar les bases imposables negatives durant 10 anys (art. 66 bis de la Llei General Tributària). Passat aquest termini, cal acreditar-les amb l'autoliquidació i la comptabilitat dipositada al Registre Mercantil.
Per això convé tenir ben quadrada la comptabilitat de cada exercici amb pèrdues i conservar el detall de les bases pendents any a any.
Quin valor té una consulta vinculant
No és una sentència. És la resposta de la DGT a una consulta escrita. Vincula l'Administració tributària (art. 89 de la Llei General Tributària), pel que fa al consultant i a qualsevol obligat els fets i circumstàncies del qual siguin els mateixos. No obliga els tribunals.
La consulta es basa en les dades que va aportar el consultant. Cada cas s'ha d'analitzar amb les seves circumstàncies concretes.
Què fer
Si la teva societat té bases imposables negatives pendents i valora ampliar la seva activitat, incorporar socis o reorganitzar el negoci, consulta'ns abans d'actuar. Quantifiquem les pèrdues compensables, comprovem que no concorre cap restricció de l'art. 26.4 LIS i planifiquem l'operació.
info@contaldia.com · 931 94 94 80. Fonts: Consulta Vinculant V5005-26 (DGT, 1-6-2026); art. 26 Llei 27/2014 de l'Impost sobre Societats; arts. 66 bis i 89 Llei General Tributària.
Aquesta comunicació és merament informativa i no constitueix assessorament fiscal. L'aplicació del criteri depèn de les circumstàncies de cada contribuent.