Requisitos prévios (módulos necessários)
Antes de começar, certifique-se de que tem instalados os seguintes módulos e de que atualizou o plano de contas:
- Account chart update
- l10n_es_dua (até à versão 16)
- l10n_es_dua_sii (apenas se utilizar o SII)
Pode também acompanhar o exemplo através de vídeo:
Vídeo Como contabilizar uma importação v16 e anteriores Vídeo Como contabilizar uma fatura de importação v17 e seguintes
Documentos-chave numa importação
Numa operação de importação encontrará normalmente três documentos contabilísticos principais:
Fatura de compra real
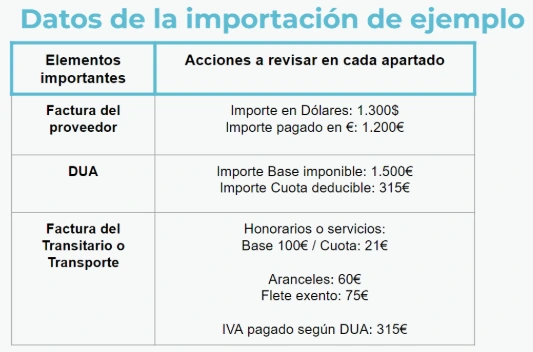
Fatura em moeda estrangeira, com o respetivo saldo em euros correspondente ao que efetivamente pagámos ao fornecedor.
O montante pago ascende a 1.200 €.
DUA
Documento com a base tributável e o IVA que a Hacienda (administração fiscal espanhola) considerou, normalmente diferente do total da fatura de compra anterior.
A base do DUA ascende a 1.500 € e a quota de IVA a 315 €.
Fatura do agente aduaneiro / transitário
Fatura com honorários, direitos aduaneiros e o pagamento do IVA do DUA anterior.
No nosso caso:
100 € de honorários com IVA a 21%
60 € de direitos aduaneiros
75 € de frete ou transporte isento
Como contabilizar uma importação no Odoo?
Existem várias formas de contabilizar o DUA, mas, se tivermos conhecimentos de contabilidade, esta opção revela-se muito útil para que os pagamentos fiquem corretamente acertados por fornecedor. Contabiliza-se da seguinte forma:
Passo 1) Importante contabilizar o DUA
O mais relevante é declarar, na casilla de importações do modelo 303, o total de DUA que a Hacienda (administração fiscal espanhola) comunica na Alfândega.
Isto pode ser consultado na Consulta DUA / CAU desde finales 2025 AEAT:
https://sede.agenciatributaria.gob.es/Sede/tramitacion/DB01.shtml
a) Criar fatura de fornecedor com posição fiscal Importador con DUA
Criamos uma fatura de fornecedor e indicamos, no fornecedor ou na própria fatura, a posição fiscal “IMPORTADOR CON DUA”.
b) Introduzir data e número do DUA
Introduzimos a data do DUA e, como número da fatura, o número de DUA correspondente (ESyearxxxxxxx).
A Hacienda verifica se o comprimento do DUA está correto ao enviá-lo para o SII, pelo que é importante indicá-lo corretamente.
c) Introduzir linhas de fatura de acordo com o DUA
Nas linhas da fatura introduzem-se os produtos comprados ou importam-se a partir da respetiva encomenda de compra. Estes devem ter o imposto:
IVA 21% de importaciones de Bienes o 21% EX DUA
O total da base e da quota de IVA deve coincidir com o indicado no DUA.
Em caso de divergências com o importado a partir da encomenda de compra, pode introduzir-se uma linha de ajuste com a diferença e o imposto de 21% de importação.
No nosso exemplo:
- Base: 1.500 €
- Imposto: 21% importación bienes
- Quota de IVA: 315 €
Esta fatura será enviada para o SII.
NOTA: Se criarmos esta fatura como fornecedor com posição fiscal “Importador con DUA” em nome do transitário, “pouparemos” o passo final de transferir os 315 € de IVA pagos ao transitário.
NOTA: A posição fiscal “Importador con DUA” faz com que, ao enviar esta fatura para o SII, o nome e o CIF do fornecedor comunicados sejam os da própria empresa do Odoo, uma vez que é a própria empresa que “paga” o DUA repercutido pela Alfândega.
2) Registar a fatura do transitário / transporte
Contabilizaremos separadamente os direitos aduaneiros (que não são comunicados ao SII) relativamente a outros conceitos sujeitos a IVA, como honorários ou fretes.
a) Fatura do transitário com despesas sujeitas a IVA ou isentas
Criamos uma fatura de fornecedor em nome do transitário incluindo apenas os conceitos com IVA ou isentos.
Ignoraremos a linha correspondente à quota de IVA paga pelo transitário em nosso nome, uma vez que esse montante foi contabilizado no DUA.
No nosso exemplo:
- Linha 1: Base 100 €, imposto 21% serviços correntes, quota de IVA 21 €
- Linha 2: Base 75 €, correspondente ao frete/transporte com IVA Isento
Esta fatura será enviada para o SII.
b) Segunda fatura do transitário com direitos aduaneiros (não sujeita)
Criamos uma segunda fatura em nome do transitário com os direitos aduaneiros e outras linhas que não são comunicadas ao SII por não estarem sujeitas a IVA.
Selecionaremos o imposto “DUA EXENTO” para que não seja enviado ao SII.
No nosso exemplo:
- Linha: Base 60 €, correspondente a direitos aduaneiros
- Imposto: DUA EXENTO
Esta fatura não será enviada ao SII. (NOTA: É possível criar um diário de compras que não ative o SII.)
3) Lançamento de regularização (base DUA e pagamentos)
Neste lançamento manual ajustaremos os montantes e as reconciliações decorrentes das faturas anteriores.
a) Diferença entre a base do DUA e o pagamento real ao fornecedor
A Alfândega pode estimar uma base diferente da efetivamente paga ao fornecedor, devido a avaliações ou taxas de câmbio. Isto faz com que a base do DUA não coincida com o montante realmente pago.
Para ajustar este desajuste, efetuamos um lançamento manual em:
Contabilidade → Lançamentos contabilísticos
a1) Se o DUA declara uma base superior à paga ao fornecedor
Ou seja, a Alfândega considera que os produtos valem mais.
Nesse caso, efetua-se o lançamento subtraindo o gasto na conta 600 de compra de mercadorias:
xx€ (4000 fornecedor importação) A (600x) xx€
a2) Se o DUA declara uma base inferior à paga ao fornecedor
A Alfândega considera que os produtos valem menos.
Neste caso, efetua-se o lançamento somando o gasto na conta 600:
xx€ (600x) A (4000 fornecedor importação) xx€
No nosso exemplo:
- Base da fatura real do fornecedor: 1.200 €
- Base declarada no DUA: 1.500 €
- Diferença: 1.500 € − 1.200 € = 300 €
Contabilizámos 300 € a mais na conta 600x, imputando-nos mais gastos.
Por conseguinte, o lançamento seria:
300 € (4000 fornecedor importação) A (600x) 300 €
Com este ajuste, podemos voltar à fatura do DUA e reconciliar esse montante, de modo que fique pendente apenas a base efetivamente paga ao fornecedor.
b) Ajuste do pagamento do IVA do DUA: transferência para o transitário
In step 1, we accounted for the VAT amount against the import supplier, when we actually paid it to the freight forwarder, who is responsible for processing the DUA.
Therefore, in this entry, we will transfer the balance from the import supplier account (4000) to the freight forwarder account (400x or 410x).
In our example, the VAT amount of the DUA amounts to€315, therefore:
€315 (4000 import supplier) A (400x or 410x freight forwarder) €315
Final result and reconciliations
With this adjustment:
- The invoice from step 1 (DUA) is reconciled with the adjustment entry of bases and with the transfer of the VAT amount to the freight forwarder, or the VAT payment is recorded against the freight forwarder and the payment is reconciled with the freight forwarder.
- It is ready to be reconciled with the payment made to the import supplier.
Additionally, when we reconcile the customs agent's (freight forwarder) invoice with its payment in the bank statement, we will be able to reconcile the payment with:
- Freight forwarder's fee invoice
- Tariff invoice
- VAT transfer entry
Completely settling both the invoice from step 1 (importer's DUA) and the invoices from step 2 (freight forwarder).
Do you have questions?
Contact us or watch our explanatory video on how to correctly account for an import in Odoo Spain, whether we are in the SII or not.
Contact us for more information