Requisiti preliminari (moduli necessari)
Prima di iniziare, assicurati di avere installato i seguenti moduli e di aver aggiornato il piano dei conti:
- Aggiornamento del piano dei conti
- l10n_es_dua (fino alla versione 16)
- l10n_es_dua_sii (solo se utilizzi il SII)
Puoi seguire l'esempio anche tramite video:
Video Come contabilizzare un'importazione v16 e precedenti Video Come contabilizzare una fattura di importazione v17 e successive
Documenti chiave in un'importazione
In un'operazione di importazione di solito troverai tre documenti contabili principali:
Fattura di acquisto reale
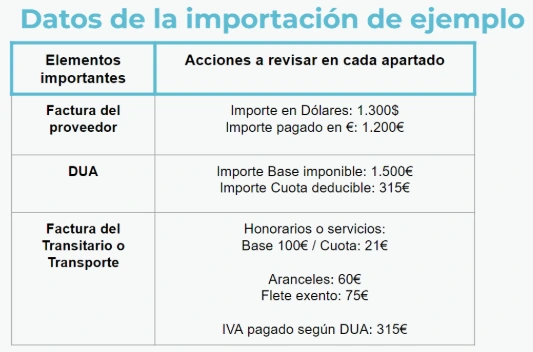
Fattura in valuta estera, con il relativo saldo in euro corrispondente a ciò che abbiamo effettivamente pagato al fornitore.
L'importo pagato ammonta a 1.200 €.
DUA
Documento con la base imponibile e l'IVA che Hacienda (fisco spagnolo) ha considerato, normalmente diversa dal totale della fattura di acquisto precedente.
La base del DUA ammonta a 1.500 € e l'importo dell'IVA a 315 €.
Fattura dello spedizioniere doganale / transitario
Fattura con onorari, dazi e il pagamento dell'IVA del DUA precedente.
Nel nostro caso:
100 € di onorari con IVA 21%
60 € di dazi
75 € di nolo o trasporto esente
Come contabilizzare un'importazione in Odoo?
Esistono vari modi per contabilizzare il DUA, ma se abbiamo conoscenze di contabilità, questa opzione è molto utile perché i pagamenti risultino correttamente quadrati per fornitore. Si contabilizza così:
Passo 1) Importante contabilizzare il DUA
La cosa più rilevante è dichiarare, nella casella delle importazioni del modelo 303, il totale dei DUA che Hacienda (fisco spagnolo) comunica in Dogana.
Si può consultare nella Consulta DUA / CAU desde finales 2025 AEAT:
https://sede.agenciatributaria.gob.es/Sede/tramitacion/DB01.shtml
a) Creare la fattura del fornitore con posizione fiscale Importador con DUA
Creiamo una fattura del fornitore e indichiamo, nel fornitore o nella fattura stessa, la posizione fiscale “IMPORTADOR CON DUA”.
b) Inserire data e numero del DUA
Inseriamo la data del DUA e, come numero di fattura, il numero di DUA corrispondente (ESyearxxxxxxx).
Hacienda verifica che la lunghezza del DUA sia corretta quando viene inviato al SII, per questo è importante indicarlo correttamente.
c) Inserire le righe della fattura secondo il DUA
Nelle righe della fattura si inseriscono i prodotti acquistati oppure si importano dall'ordine di acquisto corrispondente. Devono riportare l'imposta:
IVA 21% de importaciones de Bienes o 21% EX DUA
Il totale di base imponibile e di quota IVA deve coincidere con quanto indicato nel DUA.
In caso di differenze rispetto a quanto importato dall'ordine di acquisto, è possibile inserire una riga di rettifica con la differenza e l'imposta del 21% di importazione.
Nel nostro esempio:
- Base: 1.500 €
- Imposta: 21% importación bienes
- Quota IVA: 315 €
Questa fattura verrà inviata al SII.
NOTA: Se creiamo questa fattura come fornitore con posizione fiscale “Importador con DUA” a nome dello spedizioniere, “risparmieremo” il passaggio finale di trasferire i 315 € di IVA pagati allo spedizioniere.
NOTA: La posizione fiscale “Importador con DUA” fa sì che, quando questa fattura viene inviata al SII, il nome e il CIF del fornitore comunicato siano quelli della stessa azienda di Odoo, poiché è l'azienda stessa a “pagare” il DUA addebitato dalla Dogana.
2) Registrare la fattura dello spedizioniere / del trasporto
Contabilizzeremo separatamente i dazi doganali (che non vengono comunicati al SII) rispetto agli altri concetti soggetti a IVA, come onorari o noli.
a) Fattura dello spedizioniere con spese soggette a IVA o esenti
Creiamo una fattura del fornitore a nome dello spedizioniere includendo esclusivamente i concetti con IVA o esenti.
Ignoreremo la voce corrispondente alla quota di IVA pagata dallo spedizioniere a nostro nome, poiché tale importo è già stato contabilizzato nel DUA.
Nel nostro esempio:
- Riga 1: Base 100 €, imposta 21% servizi correnti, quota IVA 21 €
- Riga 2: Base 75 €, relativa al nolo/trasporto con IVA Esente
Questa fattura verrà inviata al SII.
b) Seconda fattura dello spedizioniere con i dazi (non soggetta)
Creiamo una seconda fattura a nome dello spedizioniere con i dazi e altre voci che non vengono comunicate al SII perché non soggette a IVA.
Selezioneremo l'imposta “DUA EXENTO” in modo che non venga inviata al SII.
Nel nostro esempio:
- Riga: Base 60 €, relativa ai dazi
- Imposta: DUA EXENTO
Questa fattura non verrà inviata al SII. (NOTA: è possibile creare un registro acquisti che non attivi il SII.)
3) Scrittura di rettifica (base DUA e pagamenti)
In questa scrittura manuale adegueremo gli importi e le riconciliazioni derivati dalle fatture precedenti.
a) Differenza tra base DUA e pagamento effettivo al fornitore
La dogana può stimare una base diversa da quella effettivamente pagata al fornitore, a causa di valutazioni o tassi di cambio. Ciò fa sì che la base del DUA non coincida con l'importo realmente pagato.
Per correggere questa discrepanza registriamo una scrittura manuale in:
Contabilidad → Asientos contables
a1) Se il DUA dichiara una base superiore a quella pagata al fornitore
Cioè, la dogana ritiene che i prodotti valgano di più.
In tal caso la scrittura si effettua sottraendo il costo dal conto 600 di acquisto di merci:
xx€ (4000 fornitore importazione) A (600x) xx€
a2) Se il DUA dichiara una base inferiore a quella pagata al fornitore
La dogana ritiene che i prodotti valgano di meno.
In questo caso la scrittura si effettua aggiungendo il costo al conto 600:
xx€ (600x) A (4000 fornitore importazione) xx€
Nel nostro esempio:
- Base fattura reale del fornitore: 1.200 €
- Base dichiarata nel DUA: 1.500 €
- Differenza: 1.500 € − 1.200 € = 300 €
Abbiamo contabilizzato 300 € in più nel conto 600x, imputandoci più costi.
Pertanto, la scrittura sarebbe:
300 € (4000 fornitore importazione) A (600x) 300 €
Con questa rettifica possiamo tornare alla fattura del DUA e riconciliare tale importo, in modo che resti in sospeso soltanto la base effettivamente pagata al fornitore.
b) Rettifica del pagamento dell'IVA del DUA: trasferimento allo spedizioniere
Nel passaggio 1 abbiamo contabilizzato la quota IVA verso il fornitore dell'importazione, mentre in realtà l'abbiamo pagata allo spedizioniere, incaricato di gestire il DUA.
Per questo, in questa scrittura trasferiremo il saldo dal conto del fornitore di importazione (4000) al conto dello spedizioniere (400x o 410x).
Nel nostro esempio, l'importo dell'IVA del DUA ammonta a 315 €, quindi:
315 € (4000 fornitore importazione) A (400x o 410x spedizioniere) 315 €
Risultato finale e riconciliazioni
Con questa rettifica:
- La fattura del passo 1 (DUA) risulta riconciliata con la scrittura di rettifica delle basi imponibili e con il trasferimento dell'importo dell'IVA allo spedizioniere, oppure il pagamento dell'IVA lo hai contabilizzato verso lo spedizioniere e il pagamento lo riconcili con lo spedizioniere
- È pronta per essere riconciliata con il pagamento effettuato al fornitore dell'importazione.
Inoltre, quando riconcilieremo nell'estratto conto bancario la fattura dell'agente doganale (spedizioniere) con il suo pagamento, potremo riconciliare il pagamento con:
- Fattura dei compensi dello spedizioniere
- Fattura dei dazi doganali
- Scrittura di trasferimento dell'IVA
Lasciando completamente saldate sia la fattura del passo 1 (DUA dell'importatore) sia le fatture del passo 2 (spedizioniere).
Hai dei dubbi?
Contattaci o guarda il nostro video esplicativo su come contabilizzare correttamente un'importazione in Odoo Spagna, sia che si rientri nel SII sia che non vi si rientri.
Contattaci per maggiori informazioni