Prérequis (modules nécessaires)
Avant de commencer, assurez-vous d'avoir installé les modules suivants et d'avoir mis à jour le plan comptable :
- Mise à jour du plan comptable
- l10n_es_dua (jusqu'à la version 16)
- l10n_es_dua_sii (uniquement si vous utilisez le SII)
Vous pouvez également suivre l'exemple en vidéo :
Vidéo : comment comptabiliser une importation en v16 et antérieures Vidéo : comment comptabiliser une facture d'importation en v17 et suivantes
Documents clés dans une importation
Dans une opération d'importation, vous trouverez normalement trois documents comptables principaux :
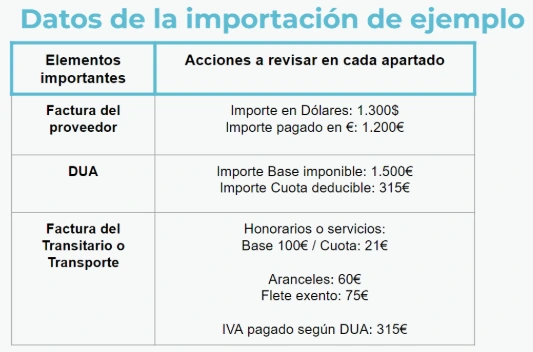
Facture d'achat réelle
Facture en devise, avec son solde en euros correspondant à ce que nous avons réellement payé au fournisseur.
Le montant payé s'élève à 1.200 €.
DUA
Document indiquant la base imposable et la TVA retenues par Hacienda (administration fiscale espagnole), généralement différentes du total de la facture d'achat précédente.
La base du DUA s'élève à 1.500 € et le montant de TVA à 315 €.
Facture du agent en douane / transitaire
Facture comprenant les honoraires, les droits de douane et le paiement de la TVA du DUA précédent.
Dans notre cas :
100 € d'honoraires avec TVA 21 %
60 € de droits de douane
75 € de fret ou transport exonéré
Comment comptabiliser une importation dans Odoo ?
Il existe plusieurs façons de comptabiliser le DUA, mais si nous avons des connaissances en comptabilité, cette option est très utile pour que les paiements soient correctement équilibrés par fournisseur. La comptabilisation se fait de la manière suivante :
Étape 1) Important : comptabiliser le DUA
Le plus important est de déclarer, dans la case des importations du modelo 303, le total du DUA que Hacienda (administration fiscale espagnole) communique à la douane.
Cela peut être consulté dans la Consulta DUA / CAU desde finales 2025 AEAT :
https://sede.agenciatributaria.gob.es/Sede/tramitacion/DB01.shtml
a) Créer une facture fournisseur avec la position fiscale Importador con DUA
Nous créons une facture fournisseur et indiquons, sur la fiche du fournisseur ou sur la facture elle-même, la position fiscale « IMPORTADOR CON DUA ».
b) Saisir la date et le numéro du DUA
Nous saisissons la date du DUA et, comme numéro de facture, le numéro de DUA correspondant (ESyearxxxxxxx).
Hacienda (administration fiscale espagnole) vérifie que la longueur du DUA est correcte lors de son envoi au SII ; il est donc important de le saisir correctement.
c) Saisir les lignes de facture selon le DUA
Dans les lignes de facture, on saisit les produits achetés ou on les importe depuis la commande d'achat correspondante. Ils doivent porter la taxe :
IVA 21% de importaciones de Bienes o 21% EX DUA
Le total de la base et du montant de TVA doit correspondre à ce qui est indiqué dans le DUA.
En cas d'écarts avec ce qui a été importé depuis la commande d'achat, on peut saisir une ligne d'ajustement avec la différence et la taxe d'importation de 21 %.
Dans notre exemple :
- Base : 1.500 €
- Taxe : 21% importación bienes
- Montant de TVA : 315 €
Cette facture sera envoyée au SII.
NOTE : Si nous créons cette facture comme fournisseur avec la position fiscale « Importador con DUA » au nom du transitaire, nous « économiserons » l'étape finale consistant à transférer les 315 € de TVA payés au transitaire.
NOTE : La position fiscale « Importador con DUA » (importateur avec DUA) fait que, lors de l'envoi de cette facture au SII, le nom et le CIF du fournisseur communiqués sont ceux de la société Odoo elle-même, puisque c'est la société elle-même qui « paie » le DUA répercuté par les Douanes.
2) Enregistrer la facture du transitaire / du transport
Nous comptabiliserons séparément les droits de douane (qui ne sont pas communiqués au SII) et les autres éléments soumis à la TVA, tels que les honoraires ou le fret.
a) Facture du transitaire avec frais soumis à la TVA ou exonérés
Nous créons une facture fournisseur au nom du transitaire en incluant uniquement les éléments avec TVA ou exonérés.
Nous ignorerons la ligne correspondant à la TVA payée par le transitaire en notre nom, car ce montant a déjà été comptabilisé dans le DUA.
Dans notre exemple :
- Ligne 1 : Base 100 €, taxe 21 % services courants, TVA 21 €
- Ligne 2 : Base 75 €, correspondant au fret/transport avec TVA Exonéré
Cette facture sera envoyée au SII.
b) Deuxième facture du transitaire avec droits de douane (non soumise)
Nous créons une deuxième facture au nom du transitaire avec les droits de douane et d'autres éléments qui ne sont pas communiqués au SII car ils ne sont pas soumis à la TVA.
Nous sélectionnerons la taxe « DUA EXENTO » afin qu'elle ne soit pas envoyée au SII.
Dans notre exemple :
- Ligne : Base 60 €, correspondant aux droits de douane
- Taxe : DUA EXENTO
Cette facture ne sera pas envoyée au SII. (NOTE : Il est possible de créer un journal d'achats pour lequel le SII n'est pas activé.)
3) Écriture de régularisation (base DUA et paiements)
Dans cette écriture manuelle, nous ajusterons les montants et les rapprochements découlant des factures précédentes.
a) Différence entre la base DUA et le paiement réel au fournisseur
Les Douanes peuvent estimer une base différente de celle réellement payée au fournisseur, en raison d'évaluations ou de taux de change. Cela fait que la base du DUA ne correspond pas au montant réellement payé.
Pour ajuster cet écart, nous effectuons une écriture manuelle dans :
Comptabilité → Écritures comptables
a1) Si le DUA déclare une base supérieure à celle payée au fournisseur
Autrement dit, les Douanes considèrent que les produits valent plus.
Dans ce cas, l'écriture est effectuée en déduisant la charge du compte 600 d'achat de marchandises :
xx€ (4000 fournisseur importation) A (600x) xx€
a2) Si le DUA déclare une base inférieure à celle payée au fournisseur
Les Douanes considèrent que les produits valent moins.
Dans ce cas, l'écriture est effectuée en ajoutant la charge au compte 600 :
xx€ (600x) A (4000 fournisseur importation) xx€
Dans notre exemple :
- Base de la facture réelle du fournisseur : 1.200 €
- Base déclarée dans le DUA : 1.500 €
- Différence : 1.500 € − 1.200 € = 300 €
Nous avons comptabilisé 300 € en trop sur le compte 600x, ce qui nous impute davantage de charges.
Par conséquent, l'écriture serait la suivante :
300 € (4000 fournisseur importation) A (600x) 300 €
Avec cet ajustement, nous pouvons revenir à la facture du DUA et rapprocher ce montant afin que seule la base réellement payée au fournisseur reste en attente.
b) Ajustement du paiement de la TVA du DUA : transfert au transitaire
À l'étape 1, nous avons comptabilisé le montant de la TVA auprès du fournisseur de l'importation, alors que nous l'avons en réalité payé au transitaire, chargé de traiter le DUA.
C'est pourquoi, dans cette écriture, nous transférerons le solde du compte du fournisseur d'importation (4000) vers le compte du transitaire (400x ou 410x).
Dans notre exemple, le montant de la TVA du DUA s'élève à 315 €, par conséquent :
315 € (4000 fournisseur importation) A (400x ou 410x transitaire) 315 €
Résultat final et rapprochements
Avec cet ajustement :
- La facture de l'étape 1 (DUA) est rapprochée avec l'écriture d'ajustement des bases et avec le transfert du montant de la TVA au transitaire, ou bien le paiement de la TVA est comptabilisé auprès du transitaire et vous rapprochez le paiement avec le transitaire.
- Elle est prête à être rapprochée avec le paiement effectué au fournisseur de l'importation.
De plus, lorsque nous rapprocherons dans le relevé bancaire la facture du agent en douane (transitaire) avec son paiement, nous pourrons rapprocher le paiement avec :
- Facture d'honoraires du transitaire
- Facture de droits de douane
- Écriture de transfert de la TVA
Ce qui permet de solder complètement aussi bien la facture de l'étape 1 (DUA de l'importateur) que les factures de l'étape 2 (transitaire).
Vous avez des questions ?
Contactez-nous ou visionnez notre vidéo explicative sur la façon de comptabiliser correctement une importation dans Odoo España, que nous soyons ou non dans le SII.
Contactez-nous pour plus d'informations