De recente energiecrisis heeft de regering ertoe gebracht een dringende fiscale respons in gang te zetten, met maatregelen die een breed scala aan belastingen raken: IRPF (inkomstenbelasting voor natuurlijke personen), btw, vennootschapsbelasting, accijnzen, lokale belastingen (IAE, IBI, ICIO) en overheidsheffingen. Het doel is kosten te beheersen, economische beslissingen te ondersteunen en de impact van de gestegen energieprijzen op te vangen.

 Op 21 maart 2026 werd in het BOE het Real Decreto-ley 7/2026 gepubliceerd, dat het Plan Integral de Respuesta a la Crisis en Oriente Medio (geïntegreerd plan als reactie op de crisis in het Midden-Oosten) goedkeurt, in afwachting van parlementaire bekrachtiging.
Het militaire conflict dat op 28 februari begon tussen de Verenigde Staten en Israël enerzijds en Iran anderzijds, heeft aanzienlijke economische gevolgen wereldwijd gehad. De blokkade van de Straat van Hormuz en de schade aan strategische gas- en olie-infrastructuur hebben geleid tot sterke prijsstijgingen en grote volatiliteit op de olie- en gasmarkten.
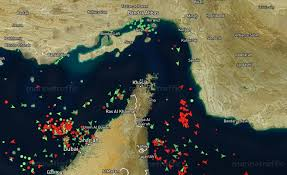
Blokkade van de Straat van Hormuz

 In lijn met maatregelen uit eerdere crises —zoals de oorlog in Oekraïne— zet de regering een plan op dat het volgende omvat:
 Conjuncturele maatregelen: fiscale verlaging op energie, steun en versterking van de bono social (sociaal tarief).
 Structurele maatregelen: stimulering van hernieuwbare energie, energie-efficiëntie en vermindering van de afhankelijkheid van fossiele brandstoffen.
Hieronder zetten wij de belangrijkste belastingmaatregelen uiteen, zowel inzake directe als indirecte belastingen, gericht op het verlagen van kosten, het stimuleren van efficiënte investeringen en het versnellen van de elektrificatie van de economie.
 Impuesto sobre la Renta de las Personas Físicas (IRPF)
1.1 Aftrek voor werken ter verbetering van de energie-efficiëntie 

- De toepassing ervan wordt verlengd tot 31 december 2026, met de mogelijkheid tot 2027 voor woningen die bestemd zijn voor verhuur.
- De aftrekposten van 20 % en 40 % blijven gehandhaafd, afhankelijk van de verlaging van het verbruik of de verbetering van de energievraag.
 Let op: Vereist energiecertificaten en naleving van termijnen, vooral bij verhuurde woningen.
1.2 Aftrek voor elektrische voertuigen en laadpunten 
- Verlengd tot 31 december 2026.
- Aftrek van 15 % van de aanschafwaarde van nieuwe elektrische voertuigen.
- Omvat voorschotten van ten minste 25 % binnen de geldigheidsperiode.
- Ook geldt de 15 % voor het installeren van oplaadpunten.
 Belangrijk: Niet van toepassing als de goederen worden gebruikt voor een economische activiteit (of daar naderhand voor worden gebruikt).
1.3 Nieuwe aftrek voor energiezuinige zelfconsumptiesystemen 

Voor installaties die in 2026 zijn uitgevoerd:
- 10 % bij individuele installaties.
- 20 % bij woongebouwen.
- Maximale grondslag: 5.000 €/jaar.
Let op: Niet combineerbaar met andere aftrekposten voor dezelfde installatie.
 Btw (Impuesto sobre el Valor Añadido, IVA)

Tot 30 juni 2026 daalt de btw van 21 % naar 10 % voor:
- Elektriciteit met een gecontracteerd vermogen van <10 kW.
- Begunstigden van de bono social severo (ernstig sociaal tarief) of personen met risico op uitsluiting.
- Aardgas, briketten, pellets en brandhout.
- Motorbrandstoffen en brandstoffen.
De verlaging in juni hangt af van de ontwikkeling van de inflatie (IPC).
 Vennootschapsbelasting (IS)

Van toepassing op boekjaren die zijn begonnen vanaf 1 januari 2025 en op 22/03/2026 nog niet zijn afgesloten.
- Verlenging tot 2026 van de vrije afschrijving voor installaties voor hernieuwbare energie.
- Verlenging in 2026 voor investeringen in elektrische voertuigen en oplaadinfrastructuur.
3.1 Vrije afschrijving voor hernieuwbare energie
- Voor installaties die tussen 2023 en 2026 in gebruik zijn.
- Vereist het aanhouden van het gemiddelde personeelsbestand gedurende 24 maanden.
Niet-naleving verplicht tot regularisatie met rente.
3.2 Vrije afschrijving voor elektrische voertuigen 
- Van toepassing op voertuigen en infrastructuur die verbonden zijn aan een economische activiteit.
Controleer de verenigbaarheid met andere incentives.
 ITP en AJD

Nieuwe vrijstelling voor overdrachten die verband houden met energiebesparingscertificaten (Certificados de Ahorro Energético, CAE) volgens RD 36/2023.
 Accijns op koolwaterstoffen (Impuesto sobre Hidrocarburos)
De tarieven worden verlaagd tot het door de EU toegestane minimum tot 30/06/2026, van toepassing op:
Belastingtarieven per product (Tarifa 1.ª, art. 50 Ley 38/1992)
Product | Algemeen tarief | Speciaal tarief |
Gelode benzine | 433,79 €/1.000 L | 72 €/1.000 L |
Loodvrije benzine ≥98 ROZ | 307,71 €/1.000 L | 51,29 €/1.000 L |
Overige loodvrije benzine | 304,32 €/1.000 L | 54,68 €/1.000 L |
Gasolie voor algemeen gebruik | 267,31 €/1.000 L | 62,69 €/1.000 L |
Gasolie voor bijzonder brandstofgebruik | 17,09 €/1.000 L | 3,91 €/1.000 L |
Stookolie | 12,35 €/t | 2,65 €/t |
LPG voor algemeen gebruik | 57,47 €/t | - |
LPG voor overig gebruik | 0 €/t | - |
Aardgas voor algemeen gebruik | 1,15 €/GJ | - |
Aardgas voor overig gebruik (geen warmtekrachtkoppeling) | 0,30 €/GJ | - |
Aardgas voor professioneel gebruik | 0,15 €/GJ | - |
Kerosine voor algemeen gebruik | 306 €/1.000 L | 72 €/1.000 L |
Kerosine voor overig gebruik | 0 €/1.000 L | - |
Bioethanol/biomethanol gemengd met benzine ≥98 ROZ | 307,71 €/1.000 L | 51,29 €/1.000 L |
Bioethanol/biomethanol gemengd met overige benzine | 304,32 €/1.000 L | 54,68 €/1.000 L |
Biodiesel voor gebruik als motorbrandstof | 267,31 €/1.000 L | 62,69 €/1.000 L |
Biodiesel/biomethanol voor bijzonder brandstofgebruik | 17,09 €/1.000 L | 3,91 €/1.000 L |
 De officiële tarieventabel blijft volledig ongewijzigd van kracht. Als de brandstofinflatie (CPI) van april niet hoger is dan +15 %, vervalt de verlaging in juni.
 Gedeeltelijke teruggave voor professionele gasolie

Van 22 maart tot 30 juni 2026 is de teruggave vastgesteld op 0 €, waarmee het systeem wordt opgeschort. Sectoren met een hoog brandstofverbruik moeten hun kosten herzien.
 Bijzondere accijns op elektriciteit (Impuesto Especial sobre la Electricidad)

Van 5,11269632 % naar 0,5 % tot 30/06/2026.
Europese minimumtarieven:
- 0,5 €/MWh (professioneel gebruik)
- 1 €/MWh (overig)
 Belasting op de waarde van de elektriciteitsproductie (Impuesto sobre el Valor de la Producción de Energía Eléctrica)
- Q1 2026: vermindering van 10 % (grondslag = 90 %).
- Q2 2026: vermindering van 100 % (grondslag = 0).
Heeft gevolgen voor voorschotbetalingen en de fiscale planning van de energiesector.
 Belasting op economische activiteiten (Impuesto sobre Actividades Económicas, IAE)
Nieuwe definitie van in aanmerking komend geïnstalleerd vermogen:
 Alleen elementen die rechtstreeks verbonden zijn met de productie.
 Uitgesloten zijn klimaatregeling, verlichting, ovens, ketels, liften, enz.
Omrekening naar kW: 1 pk = 0,736 kW.
Testbanken: slechts 10 % van het vermogen.
Reserveapparatuur: vrijgesteld indien aangegeven.
 Onroerendgoedbelasting (Impuesto sobre Bienes Inmuebles, IBI)

Gemeenten kunnen een korting van maximaal 50 % toepassen voor installaties voor hernieuwbare energie.
Belasting op bouwwerken, installaties en werken (Impuesto sobre Construcciones, Instalaciones y Obras, ICIO) 
Korting van maximaal 95 % voor zonne-energie- of omgevingsenergie-installaties, na administratieve homologatie.
 Hebt u hulp nodig bij het toepassen van deze maatregelen?
De fiscaal adviseurs van GCE Group staan voor u klaar om:
Te analyseren hoe elke maatregel uw onderneming of persoonlijke situatie beïnvloedt.
Aftrekposten, kortingen en fiscale kansen te identificeren.
Investeringen in energie-efficiëntie of hernieuwbare energie te optimaliseren.
Uw kostenstructuur te herzien in het licht van de regelgevende wijzigingen.
 U kunt contact opnemen met onze adviseurs om uw vragen te laten beantwoorden of uw situatie uitgebreid te laten onderzoeken.
Bezoek ons YouTube-kanaal voor meer informatie!
Meer dan 50,000 bedrijven gebruiken Odoo
om hun onderneming te laten groeien.
Sluit u bij ons aan om van uw bedrijf een betere plek te maken.