La recente crisi energetica ha costretto il Governo ad attivare una risposta fiscale urgente con misure che riguardano un'ampia gamma di tributi: IRPF (imposta sul reddito delle persone fisiche), IVA, imposta sulle società, imposte speciali, fiscalità locale (IAE, IBI, ICIO) e tasse pubbliche. L'obiettivo è contenere i costi, sostenere le decisioni economiche e attutire l'impatto del rincaro energetico.

 Il 21 marzo 2026 è stato pubblicato nel BOE il Real Decreto-ley 7/2026, che approva il Plan Integral de Respuesta a la Crisis en Oriente Medio (Piano integrale di risposta alla crisi in Medio Oriente), in attesa di convalida parlamentare.
Il conflitto militare iniziato il 28 febbraio tra Stati Uniti e Israele contro l'Iran ha provocato importanti effetti economici globali. Il blocco dello Stretto di Hormuz e i danni alle infrastrutture strategiche del gas e del petrolio hanno generato forti aumenti e un'elevata volatilità nei prezzi del greggio e del gas.
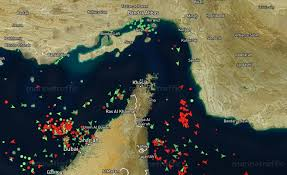
Blocco dello Stretto di Hormuz

 In linea con le misure adottate in crisi precedenti —come la guerra in Ucraina— il Governo predispone un piano che include:
 Misure congiunturali: riduzione fiscale energetica, aiuti e rafforzamento del bonus sociale.
 Misure strutturali: impulso alle rinnovabili, efficienza energetica e riduzione della dipendenza dai combustibili fossili.
Di seguito illustriamo le principali misure tributarie, sia in materia di imposizione diretta sia indiretta, volte a ridurre i costi, promuovere investimenti efficienti e accelerare l'elettrificazione dell'economia.
 Imposta sul reddito delle persone fisiche (IRPF)
1.1 Deduzione per lavori di miglioramento dell'efficienza energetica 

- La sua applicazione viene prorogata fino al 31 dicembre 2026, con possibilità di estensione al 2027 per le abitazioni destinate all'affitto.
- Restano in vigore le deduzioni del 20 % e 40 % in base alla riduzione dei consumi o al miglioramento della domanda energetica.
 Attenzione: richiede certificati energetici e il rispetto delle scadenze, soprattutto per gli immobili affittati.
1.2 Detrazione per veicoli elettrici e punti di ricarica 
- Prorogata fino al 31 dicembre 2026.
- Detrazione del 15 % del valore di acquisto dei veicoli elettrici nuovi.
- Include gli acconti di almeno il 25 % entro il periodo di validità.
- Si applica anche il 15 % per l'installazione di punti di ricarica.
 Importante: non applicabile se i beni sono destinati ad attività economica (o lo diventano successivamente).
1.3 Nuova detrazione per sistemi di autoconsumo energetico 

Per gli impianti realizzati nel 2026:
- 10 % per gli impianti individuali.
- 20 % per gli edifici residenziali.
- Base massima: 5.000 €/anno.
Attenzione: non è compatibile con altre detrazioni sullo stesso impianto.
 Imposta sul valore aggiunto (IVA)

Fino al 30 giugno 2026, l'IVA scende dal 21 % al 10 % per:
- Elettricità con potenza contrattuale <10 kW.
- Beneficiari del bono social severo (bonus sociale spagnolo) o a rischio di esclusione.
- Gas naturale, bricchette, pellet e legna.
- Carburanti e combustibili.
La riduzione a giugno dipenderà dall'evoluzione dell'IPC (indice dei prezzi al consumo).
 Imposta sulle società (IS)

Applicabile agli esercizi iniziati a partire dal 1 gennaio 2025 e non conclusi al 22/03/2026.
- Proroga fino al 2026 della libertà di ammortamento per gli impianti rinnovabili.
- Proroga nel 2026 per gli investimenti in veicoli elettrici e infrastrutture di ricarica.
3.1 Libertà di ammortamento per le rinnovabili
- Per gli impianti operativi tra il 2023 e il 2026.
- Richiede di mantenere l'organico medio per 24 mesi.
Il mancato rispetto comporta la regolarizzazione con interessi.
3.2 Libertà di ammortamento per i veicoli elettrici 
- Applicabile a veicoli e infrastrutture destinati ad attività economica.
Verificare la compatibilità con altri incentivi.
 ITP e AJD

Nuova esenzione per i trasferimenti relativi ai Certificati di Risparmio Energetico (CAE) ai sensi del RD 36/2023.
 Imposta sugli idrocarburi
Le aliquote sono ridotte al minimo consentito dall'UE fino al 30/06/2026, applicabile a:
Aliquote per prodotto (Tariffa 1.ª, art. 50 Ley 38/1992)
Prodotto | Aliquota generale | Aliquota speciale |
Benzine con piombo | 433,79 €/1.000 L | 72 €/1.000 L |
Benzine senza piombo ≥98 I.O. | 307,71 €/1.000 L | 51,29 €/1.000 L |
Altre benzine senza piombo | 304,32 €/1.000 L | 54,68 €/1.000 L |
Gasoli per uso generale | 267,31 €/1.000 L | 62,69 €/1.000 L |
Gasoli per uso come combustibile speciale | 17,09 €/1.000 L | 3,91 €/1.000 L |
Oli combustibili | 12,35 €/t | 2,65 €/t |
GPL per uso generale | 57,47 €/t | - |
GPL per altri usi | 0 €/t | - |
Gas naturale per uso generale | 1,15 €/GJ | - |
Gas naturale per altri usi (non cogenerazione) | 0,30 €/GJ | - |
Gas naturale per uso professionale | 0,15 €/GJ | - |
Cherosene per uso generale | 306 €/1.000 L | 72 €/1.000 L |
Cherosene per altri usi | 0 €/1.000 L | - |
Bioetanolo/biometanolo miscelato con benzina ≥98 I.O. | 307,71 €/1.000 L | 51,29 €/1.000 L |
Bioetanolo/biometanolo miscelato con altre benzine | 304,32 €/1.000 L | 54,68 €/1.000 L |
Biodiesel per uso come carburante | 267,31 €/1.000 L | 62,69 €/1.000 L |
Biodiesel/biometanolo per uso come combustibile speciale | 17,09 €/1.000 L | 3,91 €/1.000 L |
 Resta integralmente in vigore la tabella ufficiale delle aliquote. Se l'IPC dei carburanti di aprile non supera il +15 %, la riduzione viene eliminata a giugno.
 Rimborso parziale per il gasolio professionale

Dal 22 marzo al 30 giugno 2026 il rimborso è fissato a 0 €, con la sospensione del sistema. I settori con alto consumo di carburante devono rivedere i propri costi.
 Imposta speciale sull'elettricità (Impuesto Especial sobre la Electricidad)

Dal 5,11269632 % allo 0,5 % fino al 30/06/2026.
Minimi europei:
- 0,5 €/MWh (uso professionale)
- 1 €/MWh (altri usi)
 Imposta sul valore della produzione di energia elettrica (Impuesto sobre el Valor de la Producción de Energía Eléctrica)
- Q1 2026: riduzione del 10 % (base = 90 %).
- Q2 2026: riduzione del 100 % (base = 0).
Incide sui pagamenti frazionati e sulla pianificazione fiscale del settore energetico.
 Imposta sulle attività economiche (Impuesto sobre Actividades Económicas, IAE)
Nuova definizione di potenza installata computabile:
 Solo elementi direttamente asserviti alla produzione.
 Sono esclusi climatizzazione, illuminazione, forni, caldaie, ascensori, ecc.
Conversione in kW: 1 CV = 0,736 kW.
Banchi di prova: solo il 10 % della potenza.
Apparecchiature di riserva: esenti se dichiarate.
 Imposta sui beni immobili (IBI)

I Comuni potranno applicare fino al 50 % di agevolazione per gli impianti rinnovabili.
Imposta sulle costruzioni, installazioni e opere (ICIO) 
Agevolazione fino al 95 % per impianti solari o di energia ambiente, previa omologazione amministrativa.
 Hai bisogno di aiuto per applicare queste misure?
I consulenti fiscali di GCE Group sono a tua disposizione per:
Analizzare come ogni misura incide sulla tua azienda o sulla tua situazione personale.
Individuare deduzioni, agevolazioni e opportunità fiscali.
Ottimizzare gli investimenti in efficienza energetica o in energie rinnovabili.
Rivedere la tua struttura dei costi alla luce delle modifiche normative.
 Puoi contattare i nostri consulenti per risolvere qualsiasi dubbio o per studiare il tuo caso nel dettaglio.
Visita il nostro canale YouTube per maggiori informazioni!
Più di 50,000 aziende utilizzano Odoo
per far crescere la propria attività.
Unisciti a noi per rendere la tua azienda un posto migliore.