La récente crise énergétique a obligé le Gouvernement à activer une réponse fiscale urgente, avec des mesures qui touchent un large éventail d'impôts : IRPF, TVA, impôt sur les sociétés, impôts spéciaux (Impuestos Especiales), fiscalité locale (IAE, IBI, ICIO) et taxes publiques. L'objectif est de contenir les coûts, de soutenir les décisions économiques et d'amortir l'impact de la hausse des prix de l'énergie.

 Le 21 mars 2026 a été publié au BOE le Real Decreto-ley 7/2026, qui approuve le Plan Integral de Respuesta a la Crisis en Oriente Medio (plan global de réponse à la crise au Moyen-Orient), en attente de validation parlementaire.
Le conflit militaire déclenché le 28 février entre les États-Unis et Israël contre l'Iran a provoqué d'importants effets économiques mondiaux. Le blocage du détroit d'Ormuz et les dommages causés aux infrastructures stratégiques de gaz et de pétrole ont entraîné de fortes hausses et une grande volatilité des prix du pétrole brut et du gaz.
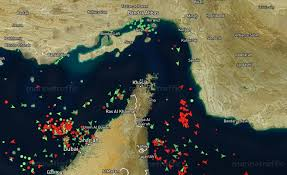
Blocage du détroit d'Ormuz

 Dans la lignée des mesures adoptées lors de crises précédentes —comme la guerre en Ukraine— le Gouvernement met en place un plan qui comprend :
 Mesures conjoncturelles : réduction fiscale énergétique, aides et renforcement du bono social (tarif social de l'énergie).
 Mesures structurelles : essor des énergies renouvelables, efficacité énergétique et réduction de la dépendance aux énergies fossiles.
Nous détaillons ci-dessous les principales mesures fiscales, en matière d'imposition directe comme indirecte, visant à réduire les coûts, encourager les investissements efficients et accélérer l'électrification de l'économie.
 Impuesto sobre la Renta de las Personas Físicas (IRPF) (impôt sur le revenu des personnes physiques)
1.1 Déduction pour travaux d'amélioration de l'efficacité énergétique 

- Son application est prolongée jusqu'au 31 décembre 2026, avec une option jusqu'en 2027 pour les logements destinés à la location.
- Les déductions de 20 % et 40 % sont maintenues selon la réduction de la consommation ou l'amélioration de la demande énergétique.
 Attention : exige des certificats énergétiques et le respect des délais, notamment pour les logements loués.
1.2 Déduction pour véhicules électriques et bornes de recharge 
- Prorogée jusqu'au 31 décembre 2026.
- Déduction de 15 % de la valeur d'acquisition des véhicules électriques neufs.
- Inclut les acomptes d'au moins 25 % versés pendant la période de validité.
- Le taux de 15 % s'applique également à l'installation de bornes de recharge.
 Important : Non applicable si les biens sont affectés à une activité économique (ou le deviennent par la suite).
1.3 Nouvelle déduction pour les systèmes d'autoconsommation énergétique 

Pour les installations réalisées en 2026 :
- 10 % pour les installations individuelles.
- 20 % pour les immeubles résidentiels.
- Base maximale : 5.000 €/an.
Attention : Non compatible avec d'autres déductions sur la même installation.
 Taxe sur la valeur ajoutée (TVA)

Jusqu'au 30 juin 2026, la TVA passe de 21 % à 10 % pour :
- Électricité avec une puissance souscrite <10 kW.
- Bénéficiaires du bono social severo (tarif social renforcé) ou en risque d'exclusion.
- Gaz naturel, briquettes, pellets et bois de chauffage.
- Carburants et combustibles.
La réduction en juin dépendra de l'évolution de l'IPC.
 Impôt sur les sociétés (IS)

Applicable aux exercices ouverts à partir du 1er janvier 2025 et non clos au 22/03/2026.
- Prorogation jusqu'en 2026 de la liberté d'amortissement pour les installations renouvelables.
- Prorogation en 2026 pour les investissements dans des véhicules électriques et des infrastructures de recharge.
3.1 Liberté d'amortissement pour les énergies renouvelables
- Pour les installations opérationnelles entre 2023 et 2026.
- Exige de maintenir l'effectif moyen pendant 24 mois.
Le non-respect entraîne une régularisation avec intérêts.
3.2 Liberté d'amortissement pour les véhicules électriques 
- Applicable aux véhicules et infrastructures affectés à une activité économique.
Vérifier la compatibilité avec d'autres incitations.
 ITP et AJD

Nouvelle exonération pour les transmissions liées aux Certificats d'économies d'énergie (CAE) conformément au RD 36/2023.
 Impôt sur les hydrocarbures
Les taux sont ramenés au minimum autorisé par l'UE jusqu'au 30/06/2026, applicable à :
Taux d'imposition par produit (Tarifa 1.ª, art. 50 Ley 38/1992)
Produit | Taux général | Taux spécial |
Essences au plomb | 433,79 €/1 000 L | 72 €/1 000 L |
Essences sans plomb ≥98 I.O. | 307,71 €/1 000 L | 51,29 €/1 000 L |
Autres essences sans plomb | 304,32 €/1 000 L | 54,68 €/1 000 L |
Gazoles à usage général | 267,31 €/1 000 L | 62,69 €/1 000 L |
Gazoles à usage de combustible spécial | 17,09 €/1 000 L | 3,91 €/1 000 L |
Fiouls lourds | 12,35 €/t | 2,65 €/t |
GPL à usage général | 57,47 €/t | - |
GPL à d'autres usages | 0 €/t | - |
Gaz naturel à usage général | 1,15 €/GJ | - |
Gaz naturel à d'autres usages (hors cogénération) | 0,30 €/GJ | - |
Gaz naturel à usage professionnel | 0,15 €/GJ | - |
Kérosène à usage général | 306 €/1 000 L | 72 €/1 000 L |
Kérosène à d'autres usages | 0 €/1 000 L | - |
Bioéthanol/biométhanol mélangé à l'essence ≥98 I.O. | 307,71 €/1 000 L | 51,29 €/1 000 L |
Bioéthanol/biométhanol mélangé à d'autres essences | 304,32 €/1 000 L | 54,68 €/1 000 L |
Biodiesel à usage de carburant | 267,31 €/1 000 L | 62,69 €/1 000 L |
Biodiesel/biométhanol à usage de combustible spécial | 17,09 €/1 000 L | 3,91 €/1 000 L |
 Le barème officiel des taux est intégralement maintenu. Si l'IPC des carburants d'avril ne dépasse pas +15 %, la réduction sera supprimée en juin.
 Remboursement partiel pour le gazole professionnel

Du 22 mars au 30 juin 2026, le remboursement est fixé à 0 €, ce qui suspend le dispositif. Les secteurs à forte consommation de carburant doivent revoir leurs coûts.
 Impôt spécial sur l'électricité

De 5,11269632 % à 0,5 % jusqu'au 30/06/2026.
Minimums européens :
- 0,5 €/MWh (usage professionnel)
- 1 €/MWh (autres usages)
 Impôt sur la valeur de la production d'énergie électrique
- T1 2026 : réduction de 10 % (base = 90 %).
- T2 2026 : réduction de 100 % (base = 0).
Cela concerne les paiements fractionnés et la planification fiscale du secteur énergétique.
 Impôt sur les activités économiques (IAE)
Nouvelle définition de la puissance installée computable :
 Uniquement les éléments directement affectés à la production.
 Sont exclus la climatisation, l'éclairage, les fours, les chaudières, les ascenseurs, etc.
Conversion en kW : 1 CV = 0,736 kW.
Bancs d'essai : seulement 10 % de la puissance.
Équipements de réserve : exonérés s'ils sont déclarés.
 Impôt foncier (Impuesto sobre Bienes Inmuebles, IBI)

Les mairies (Ayuntamientos) pourront appliquer jusqu'à 50 % de bonification pour les installations renouvelables.
Impôt sur les constructions, installations et ouvrages (Impuesto sobre Construcciones, Instalaciones y Obras, ICIO) 
Bonification pouvant atteindre 95 % pour les installations solaires ou d'énergie ambiante, après homologation administrative.
 Avez-vous besoin d'aide pour appliquer ces mesures ?
Les conseillers fiscaux de GCE Group sont à votre disposition pour :
Analyser l'impact de chaque mesure sur votre entreprise ou votre situation personnelle.
Identifier les déductions, bonifications et opportunités fiscales.
Optimiser vos investissements en efficacité énergétique ou en énergies renouvelables.
Réviser votre structure de coûts face aux changements réglementaires.
 Vous pouvez contacter nos conseillers pour résoudre toute question ou étudier votre dossier en détail.
Visitez notre chaîne YouTube pour plus d'informations !
Plus de 50,000 entreprises utilisent Odoo
pour développer leur activité.
Rejoignez-nous pour faire de votre entreprise un meilleur endroit.