Die jüngste Energiekrise hat die Regierung gezwungen, eine dringende steuerliche Reaktion einzuleiten, mit Maßnahmen, die ein breites Spektrum an Steuern betreffen: IRPF (Einkommensteuer), IVA (Umsatzsteuer), Körperschaftsteuer (IS), Verbrauchsteuern, lokale Steuern (IAE, IBI, ICIO) und öffentliche Gebühren. Ziel ist es, die Kosten einzudämmen, wirtschaftliche Entscheidungen zu unterstützen und die Auswirkungen der steigenden Energiepreise abzufedern.

 Am 21. März 2026 wurde im BOE (spanisches Amtsblatt) das Real Decreto-ley 7/2026 veröffentlicht, das den Plan Integral de Respuesta a la Crisis en Oriente Medio (Gesamtplan zur Reaktion auf die Krise im Nahen Osten) genehmigt und noch der parlamentarischen Bestätigung bedarf.
Der am 28. Februar begonnene militärische Konflikt zwischen den Vereinigten Staaten und Israel einerseits und dem Iran andererseits hat erhebliche globale wirtschaftliche Auswirkungen ausgelöst. Die Blockade der Straße von Hormus und die Schäden an strategischen Gas- und Ölinfrastrukturen haben zu starken Preisanstiegen und hoher Volatilität bei Rohöl und Gas geführt.
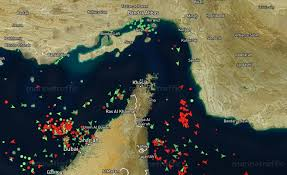
Blockade der Straße von Hormus

 In Anlehnung an Maßnahmen aus früheren Krisen – wie dem Krieg in der Ukraine – setzt die Regierung einen Plan um, der Folgendes umfasst:
 Konjunkturelle Maßnahmen: Senkung der Energiesteuern, Hilfen und Stärkung des Sozialtarifs (bono social).
 Strukturelle Maßnahmen: Förderung erneuerbarer Energien, Energieeffizienz und Verringerung der Abhängigkeit von fossilen Brennstoffen.
Im Folgenden erläutern wir die wichtigsten steuerlichen Maßnahmen, sowohl bei den direkten als auch bei den indirekten Steuern, die darauf abzielen, die Kosten zu senken, effiziente Investitionen zu fördern und die Elektrifizierung der Wirtschaft zu beschleunigen.
 Einkommensteuer natürlicher Personen (IRPF)
1.1 Abzug für Maßnahmen zur Verbesserung der Energieeffizienz 

- Die Anwendung wird bis zum 31. Dezember 2026 verlängert, mit Option bis 2027 für zur Vermietung bestimmte Wohnungen.
- Die Abzüge von 20 % und 40 % bleiben bestehen, je nach Verbrauchsreduzierung oder Verbesserung des Energiebedarfs.
 Achtung: Erforderlich sind Energieausweise und die Einhaltung der Fristen, insbesondere bei vermieteten Wohnungen.
1.2 Abzug für Elektrofahrzeuge und Ladepunkte 
- Verlängert bis zum 31. Dezember 2026.
- Abzug von 15 % des Anschaffungswerts neuer Elektrofahrzeuge.
- Einbezogen sind Anzahlungen von mindestens 25 % innerhalb des Gültigkeitszeitraums.
- Ebenfalls gilt ein Abzug von 15 % für die Installation von Ladepunkten.
 Wichtig: Nicht anwendbar, wenn die Wirtschaftsgüter einer wirtschaftlichen Tätigkeit zugeordnet sind (oder später zugeordnet werden).
1.3 Neuer Abzug für Eigenverbrauchsanlagen zur Energieerzeugung 

Für Installationen, die im Jahr 2026 erfolgen:
- 10 % bei Einzelanlagen.
- 20 % bei Wohngebäuden.
- Maximale Bemessungsgrundlage: 5.000 €/Jahr.
Achtung: Nicht kombinierbar mit anderen Abzügen für dieselbe Anlage.
 Umsatzsteuer (IVA)

Bis zum 30. Juni 2026 sinkt die Umsatzsteuer (IVA) von 21 % auf 10 % für:
- Strom mit einer vertraglich vereinbarten Leistung von <10 kW.
- Begünstigte des schweren Sozialtarifs (bono social severo) oder von Ausgrenzung bedrohte Personen.
- Erdgas, Briketts, Pellets und Brennholz.
- Kraftstoffe und Brennstoffe.
Die Senkung im Juni hängt von der Entwicklung des Verbraucherpreisindex (IPC) ab.
 Körperschaftsteuer (IS)

Gilt für Geschäftsjahre, die ab dem 1. Januar 2025 begonnen haben und zum 22/03/2026 noch nicht abgeschlossen waren.
- Verlängerung der Abschreibungsfreiheit für Anlagen zur Nutzung erneuerbarer Energien bis 2026.
- Verlängerung im Jahr 2026 für Investitionen in Elektrofahrzeuge und Ladeinfrastruktur.
3.1 Abschreibungsfreiheit bei erneuerbaren Energien
- Für Anlagen, die zwischen 2023 und 2026 in Betrieb sind.
- Erfordert die Beibehaltung des durchschnittlichen Personalbestands über 24 Monate.
Bei Nichteinhaltung ist eine Regularisierung mit Zinsen erforderlich.
3.2 Freie Abschreibung bei Elektrofahrzeugen 
- Anwendbar auf Fahrzeuge und Infrastrukturen, die einer wirtschaftlichen Tätigkeit zugeordnet sind.
Die Vereinbarkeit mit anderen Anreizen prüfen.
 ITP und AJD

Neue Befreiung für Übertragungen im Zusammenhang mit Energiesparzertifikaten (CAE) gemäß RD 36/2023.
 Mineralölsteuer (Impuesto sobre Hidrocarburos)
Die Steuersätze werden bis zum 30/06/2026 auf das von der EU zulässige Minimum gesenkt, anwendbar auf:
Steuersätze je Produkt (Tarifa 1.ª, art. 50 Ley 38/1992)
Produkt | Allgemeiner Steuersatz | Besonderer Steuersatz |
Bleihaltiges Benzin | 433,79 €/1.000 L | 72 €/1.000 L |
Bleifreies Benzin ≥98 ROZ | 307,71 €/1.000 L | 51,29 €/1.000 L |
Anderes bleifreies Benzin | 304,32 €/1.000 L | 54,68 €/1.000 L |
Dieselkraftstoffe für den allgemeinen Gebrauch | 267,31 €/1.000 L | 62,69 €/1.000 L |
Dieselkraftstoffe für besondere Brennstoffzwecke | 17,09 €/1.000 L | 3,91 €/1.000 L |
Heizöle | 12,35 €/t | 2,65 €/t |
Flüssiggas (GLP) für den allgemeinen Gebrauch | 57,47 €/t | - |
Flüssiggas (GLP) für andere Verwendungszwecke | 0 €/t | - |
Erdgas für den allgemeinen Gebrauch | 1,15 €/GJ | - |
Erdgas für andere Verwendungszwecke (ohne Kraft-Wärme-Kopplung) | 0,30 €/GJ | - |
Erdgas für den gewerblichen Gebrauch | 0,15 €/GJ | - |
Kerosin für den allgemeinen Gebrauch | 306 €/1.000 L | 72 €/1.000 L |
Kerosin für andere Verwendungszwecke | 0 €/1.000 L | - |
Bioethanol/Biomethanol, beigemischt zu Benzin ≥98 ROZ | 307,71 €/1.000 L | 51,29 €/1.000 L |
Bioethanol/Biomethanol, beigemischt zu anderem Benzin | 304,32 €/1.000 L | 54,68 €/1.000 L |
Biodiesel als Kraftstoff | 267,31 €/1.000 L | 62,69 €/1.000 L |
Biodiesel/Biomethanol für besondere Brennstoffzwecke | 17,09 €/1.000 L | 3,91 €/1.000 L |
 Die offizielle Steuersatztabelle bleibt vollständig erhalten. Wenn der Kraftstoff-Verbraucherpreisindex (IPC) im April nicht um mehr als +15 % steigt, entfällt die Senkung im Juni.
 Teilerstattung für gewerblichen Diesel

Vom 22. März bis 30. Juni 2026 wird die Erstattung auf 0 € festgesetzt, wodurch das System ausgesetzt wird. Branchen mit hohem Kraftstoffverbrauch sollten ihre Kosten überprüfen.
 Sonderverbrauchsteuer auf Strom (Impuesto Especial sobre la Electricidad)

Von 5,11269632 % auf 0,5 % bis zum 30/06/2026.
Europäische Mindestsätze:
- 0,5 €/MWh (gewerblicher Gebrauch)
- 1 €/MWh (übrige)
 Steuer auf den Wert der Stromerzeugung (Impuesto sobre el Valor de la Producción de Energía Eléctrica)
- Q1 2026: Minderung um 10 % (Bemessungsgrundlage = 90 %).
- Q2 2026: Minderung um 100 % (Bemessungsgrundlage = 0).
Betrifft Vorauszahlungen (pagos fraccionados) und die Steuerplanung im Energiesektor.
 Gewerbesteuer (Impuesto sobre Actividades Económicas, IAE)
Neue Definition der anrechenbaren installierten Leistung:
 Nur Elemente, die unmittelbar der Produktion zugeordnet sind.
 Ausgeschlossen sind Klimatisierung, Beleuchtung, Öfen, Heizkessel, Aufzüge usw.
Umrechnung in kW: 1 CV = 0,736 kW.
Prüfstände: nur 10 % der Leistung.
Reserveanlagen: befreit, sofern sie angemeldet werden.
 Grundsteuer (Impuesto sobre Bienes Inmuebles, IBI)

Die Gemeinden (Ayuntamientos) können für erneuerbare Anlagen eine Ermäßigung von bis zu 50 % gewähren.
Steuer auf Bauten, Anlagen und Bauarbeiten (Impuesto sobre Construcciones, Instalaciones y Obras, ICIO) 
Ermäßigung von bis zu 95 % für Solaranlagen oder Anlagen für Umweltenergie, vorbehaltlich einer behördlichen Zulassung.
 Benötigen Sie Hilfe bei der Umsetzung dieser Maßnahmen?
Die Steuerberater von GCE Group stehen Ihnen gerne zur Verfügung, um:
zu analysieren, wie sich jede Maßnahme auf Ihr Unternehmen oder Ihre persönliche Situation auswirkt.
Abzüge, Ermäßigungen und steuerliche Chancen zu identifizieren.
Investitionen in Energieeffizienz oder erneuerbare Energien zu optimieren.
Ihre Kostenstruktur angesichts der regulatorischen Änderungen zu überprüfen.
 Sie können sich gerne an unsere Berater wenden, um Fragen zu klären oder Ihren Fall im Detail zu prüfen.
Besuchen Sie unseren YouTube-Kanal für weitere Informationen!
Mehr als 50,000 Unternehmen nutzen Odoo
, um ihr Geschäft wachsen zu lassen.
Machen Sie mit uns Ihr Unternehmen zu einem besseren Ort.