A recente crise energética obrigou o Governo a ativar uma resposta fiscal urgente, com medidas que afetam um amplo leque de tributos: IRPF, IVA, Imposto sobre as Sociedades, Impostos Especiais, fiscalidade local (IAE, IBI, ICIO) e taxas públicas. O objetivo é conter custos, apoiar decisões económicas e amortecer o impacto do encarecimento energético.

 A 21 de março de 2026 foi publicado no BOE o Real Decreto-ley 7/2026, que aprova o Plan Integral de Respuesta a la Crisis en Oriente Medio (Plano Integral de Resposta à Crise no Médio Oriente), pendente de convalidação parlamentar.
O conflito militar iniciado a 28 de fevereiro entre os Estados Unidos e Israel contra o Irão provocou importantes efeitos económicos a nível global. O bloqueio do Estreito de Ormuz e os danos em infraestruturas estratégicas de gás e petróleo geraram fortes aumentos e elevada volatilidade nos preços do crude e do gás.
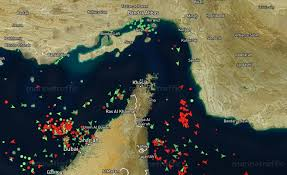
Bloqueio do Estreito de Ormuz

 Em linha com as medidas adotadas em crises anteriores —como a guerra da Ucrânia— o Governo estrutura um plano que inclui:
 Medidas conjunturais: redução fiscal energética, apoios e reforço do bono social (tarifa social de eletricidade).
 Medidas estruturais: impulso das energias renováveis, eficiência energética e redução da dependência de combustíveis fósseis.
De seguida, detalhamos as principais medidas tributárias, tanto em tributação direta como indireta, orientadas para reduzir custos, fomentar investimentos eficientes e acelerar a eletrificação da economia.
 Imposto sobre o Rendimento das Pessoas Singulares (IRPF)
1.1 Dedução por obras de melhoria da eficiência energética 

- A sua aplicação é alargada até 31 de dezembro de 2026, com opção até 2027 para habitações destinadas a arrendamento.
- Mantêm-se as deduções de 20 % e 40 %, consoante a redução do consumo ou a melhoria da procura energética.
 Atenção: Exige certificados energéticos e cumprimento de prazos, especialmente em habitações arrendadas.
1.2 Dedução por veículos elétricos e pontos de carregamento 
- Prorrogada até 31 de dezembro de 2026.
- Dedução de 15 % do valor de aquisição de veículos elétricos novos.
- Inclui adiantamentos de, pelo menos, 25 % dentro do período de vigência.
- Aplica-se também a dedução de 15 % pela instalação de pontos de carregamento.
 Importante: Não aplicável se os bens estiverem afetos a atividade económica (ou forem afetos posteriormente).
1.3 Nova dedução por sistemas de autoconsumo energético 

Para instalações realizadas durante 2026:
- 10 % em instalações individuais.
- 20 % em edifícios residenciais.
- Base máxima: 5.000 €/ano.
Atenção: Não é compatível com outras deduções sobre a mesma instalação.
 Imposto sobre o Valor Acrescentado (IVA)

Até 30 de junho de 2026, o IVA desce de 21 % para 10 % para:
- Eletricidade com potência contratada <10 kW.
- Beneficiários do bono social severo (tarifa social espanhola) ou em risco de exclusão.
- Gás natural, briquetes, pellets e lenha.
- Carburantes e combustíveis.
A redução em junho dependerá da evolução do IPC.
 Imposto sobre as Sociedades (IS)

Aplicável a exercícios iniciados a partir de 1 de janeiro de 2025 e não concluídos a 22/03/2026.
- Prorrogação até 2026 da liberdade de amortização em instalações renováveis.
- Prorrogação em 2026 para investimentos em veículos elétricos e infraestruturas de carregamento.
3.1 Liberdade de amortização em renováveis
- Para instalações operacionais entre 2023 e 2026.
- Exige manter o quadro médio de pessoal durante 24 meses.
O incumprimento obriga a regularização com juros.
3.2 Liberdade de amortização em veículos elétricos 
- Aplicável a veículos e infraestruturas afetos à atividade económica.
Rever a compatibilidade com outros incentivos.
 ITP e AJD

Nova isenção para transmissões relacionadas com Certificados de Poupança Energética (CAE) segundo o RD 36/2023.
 Imposto sobre Hidrocarbonetos
As taxas são reduzidas para o mínimo permitido pela UE até 30/06/2026, aplicável a:
Taxas de imposto por produto (Tarifa 1.ª, art. 50 Ley 38/1992)
Produto | Taxa geral | Taxa especial |
Gasolinas com chumbo | 433.79 €/1,000 L | 72 €/1,000 L |
Gasolinas sem chumbo ≥98 I.O. | 307.71 €/1,000 L | 51.29 €/1,000 L |
Outras gasolinas sem chumbo | 304.32 €/1,000 L | 54.68 €/1,000 L |
Gasóleos de uso geral | 267.31 €/1,000 L | 62.69 €/1,000 L |
Gasóleos de uso combustível especial | 17.09 €/1,000 L | 3.91 €/1,000 L |
Fuelóleos | 12.35 €/t | 2.65 €/t |
GPL de uso geral | 57.47 €/t | - |
GPL para outros usos | 0 €/t | - |
Gás natural de uso geral | 1,15 €/GJ | - |
Gás natural para outros usos (não cogeração) | 0,30 €/GJ | - |
Gás natural para uso profissional | 0,15 €/GJ | - |
Querosene para uso geral | 306 €/1,000 L | 72 €/1,000 L |
Querosene para outros usos | 0 €/1,000 L | - |
Bioetanol/biometanol misturado com gasolina ≥98 I.O. | 307.71 €/1,000 L | 51.29 €/1,000 L |
Bioetanol/biometanol misturado com outras gasolinas | 304.32 €/1,000 L | 54.68 €/1,000 L |
Biodiesel para uso como carburante | 267.31 €/1,000 L | 62.69 €/1,000 L |
Biodiesel/biometanol para uso como combustível especial | 17.09 €/1,000 L | 3.91 €/1,000 L |
 Mantém-se integralmente a tabela oficial de taxas. Se o IPC dos carburantes de abril não ultrapassar +15 %, a redução é eliminada em junho.
 Reembolso parcial do gasóleo profissional

De 22 de março a 30 de junho de 2026, o reembolso fica fixado em 0 €, suspendendo o sistema. Os setores com elevado consumo de combustível devem rever os seus custos.
 Imposto Especial sobre a Eletricidade

De 5,11269632 % para 0,5 % até 30/06/2026.
Mínimos europeus:
- 0,5 €/MWh (uso profissional)
- 1 €/MWh (restantes)
 Imposto sobre o Valor da Produção de Energia Elétrica
- 1.º trimestre de 2026: redução de 10 % (base = 90 %).
- 2.º trimestre de 2026: redução de 100 % (base = 0).
Afeta os pagamentos fracionados e o planeamento fiscal do setor energético.
 Imposto sobre Atividades Económicas (IAE)
Nova definição de potência instalada computável:
 Apenas elementos diretamente afetos à produção.
 Excluem-se climatização, iluminação, fornos, caldeiras, elevadores, etc.
Conversão para kW: 1 CV = 0,736 kW.
Bancos de ensaio: apenas 10 % da potência.
Equipamentos de reserva: isentos se forem declarados.
 Imposto sobre Bens Imóveis (IBI)

As câmaras municipais poderão aplicar até 50 % de bonificação por instalações renováveis.
Imposto sobre Construções, Instalações e Obras (ICIO) 
Bonificação até 95 % para instalações solares ou de energia ambiente, mediante homologação administrativa.
 Precisa de ajuda para aplicar estas medidas?
Os assessores fiscais do GCE Group estão à sua disposição para:
Analisar de que forma cada medida afeta a sua empresa ou situação pessoal.
Identificar deduções, bonificações e oportunidades fiscais.
Otimizar investimentos em eficiência energética ou energias renováveis.
Rever a sua estrutura de custos face às alterações normativas.
 Pode contactar os nossos consultores para esclarecer qualquer dúvida ou estudar o seu caso de forma detalhada.
Visite o nosso canal de YouTube para mais informações!
Mais de 50,000 empresas utilizam o Odoo
para fazer crescer o seu negócio.
Junte-se a nós para fazer da sua empresa um lugar melhor.